


As auditorias ambientais proporcionam às organizações uma forma sistemática de examinar como as suas actividades afectam o ambiente. Eles comparam as condições existentes com critérios, políticas, requisitos legais, expectativas básicas e objetivos de gestão acordados.
São úteis porque os programas ambientais necessitam de avaliações regulares para confirmar que os controlos funcionam conforme pretendido. As auditorias podem revelar fraquezas, riscos ambientais, práticas ineficientes, lacunas de conformidade e oportunidades de melhoria.
A auditoria ambiental desenvolveu-se a partir de práticas de auditoria contabilística, mas a sua aplicação abrange agora sistemas de gestão ambiental, conformidade regulamentar, actividades operacionais, resíduos, energia, materiais, controlos de poluição, risco ambiental, eficiência de recursos e sustentabilidade.
A auditoria pode envolver funcionários internos, auditores externos ou especialistas terceirizados independentes. A escolha certa depende dos objetivos da organização, da independência necessária, dos conhecimentos especializados disponíveis, do âmbito da auditoria, dos requisitos aplicáveis e das necessidades de avaliação.
Este artigo explica os principais tipos e custos das auditorias ambientais, seus benefícios, o processo de auditoria, requisitos essenciais de relatório, usos práticos das descobertas e considerações importantes de planejamento para organizações de diferentes setores.
O que significam auditorias ambientais
As auditorias ambientais proporcionam uma forma estruturada de comparar as condições e práticas ambientais existentes com critérios definidos. Eles ajudam as organizações a determinar se os controles de gestão funcionam e se as políticas ambientais alcançam os resultados pretendidos.
Uma auditoria examina as evidências em vez de confiar apenas em suposições. Os auditores revisam registros, procedimentos, observações, entrevistas e informações operacionais relevantes para julgar o desempenho, identificar pontos fracos e apoiar melhores decisões de gestão ambiental.
A Câmara de Comércio Internacional descreveu a auditoria ambiental como uma ferramenta de gestão sistemática, documentada, periódica e objetiva. Seu objetivo inclui fortalecer o controle da gestão ambiental e verificar o cumprimento dos requisitos empresariais e regulatórios.
A auditoria orientada pela ISO também enfatiza processos sistemáticos, independentes e documentados para obtenção de evidências. A evidência permite que os auditores determinem até que ponto um sistema de gestão ambiental atende aos critérios de auditoria e requisitos organizacionais estabelecidos.
As auditorias ambientais apoiam, portanto, a melhoria contínua. Eles podem verificar a conformidade, avaliar sistemas de gestão, avaliar riscos de materiais regulamentados ou não regulamentados e revelar oportunidades de redução de custos relacionadas com monitoramento ambiental e uso de recursos.
Leia também: Avaliação Ambiental Estratégica
Tipos de auditorias ambientais
1. Auditorias de responsabilidade: As auditorias de responsabilidade identificam condições que podem expor uma organização a responsabilidade ambiental, perdas financeiras, ações legais, obrigações de limpeza ou outras consequências. Eles concentram a atenção nas fontes atuais e potenciais de responsabilidade ambiental.
2. Auditorias de Conformidade: As auditorias de conformidade verificam até que ponto uma organização atende aos regulamentos ambientais aplicáveis, licenças, requisitos internos e outros critérios estabelecidos. Eles podem identificar lacunas que exigem ações corretivas antes que as violações criem problemas operacionais ou jurídicos maiores.
3. Auditorias de Risco Ambiental: As auditorias de risco ambiental examinam processos e procedimentos em busca de condições que possam criar danos ambientais. Eles ajudam os gestores a identificar riscos potenciais, avaliar os controles existentes e priorizar melhorias de acordo com a gravidade da exposição identificada.
4. Auditorias de Due Diligence: As auditorias de due diligence avaliam os passivos ambientais antes que uma organização adquira fábricas, equipamentos, propriedades ou outros ativos operacionais. Podem revelar problemas ambientais ocultos que podem afectar decisões de investimento, responsabilidades e custos futuros.
5. Auditorias Ambientais Gerenciais: As auditorias ambientais gerenciais concentram-se em questões ambientais relacionadas à gestão. Exemplos comuns incluem auditorias de sistemas de gestão ambiental, auditorias de políticas ambientais e auditorias corporativas que examinam se os acordos apoiam o declarado princípios de gestão ambiental.
6. Auditorias de Atividades: As auditorias de atividades concentram-se em operações específicas ou atividades ambientais e examinam questões técnicas e de gestão. Os exemplos incluem auditorias de produtos, auditorias de resíduos e auditorias energéticas que abrangem fluxos de resíduos e classificações.
Custos de Auditorias Ambientais
1. Tempo de gestão e equipe: A administração e o pessoal passam horas de trabalho preparando documentos, participando de entrevistas, fornecendo evidências, respondendo a perguntas e analisando conclusões. Este tempo cria um custo de oportunidade porque os funcionários podem deixar temporariamente as responsabilidades operacionais de rotina.
2. Treinamento de Auditor Interno: As organizações podem precisar treinar auditores internos para que compreendam métodos de auditoria, requisitos ambientais, coleta de evidências, relatórios e avaliação objetiva. Os custos de treinamento podem incluir instruções, materiais, atividades de certificação, viagens e tempo dos funcionários.
3. Honorários de Auditor Externo: Os auditores externos ou verificadores independentes podem cobrar honorários profissionais pelo planeamento, visitas ao local, análise de provas, entrevistas, avaliações técnicas, relatórios e trabalho de acompanhamento. Os custos normalmente aumentam quando a auditoria requer conhecimentos especializados.
4. Perturbação Operacional: As atividades de auditoria podem interromper as operações normais quando o pessoal fornece informações, os processos exigem observação, os equipamentos precisam de inspeção ou as áreas de trabalho exigem acesso controlado. A perturbação resultante deverá fazer parte de uma orçamentação de auditoria realista.
5. Preparação e relatórios de auditoria: As organizações podem incorrer em despesas ao coletar registros, preparar instalações, organizar evidências, organizar reuniões, documentar descobertas e produzir relatórios de auditoria. Entendimento custos de minimização de resíduos também pode revelar perdas de recursos que as auditorias podem revelar.
6. Custos de Ações Corretivas: Os custos ocultos surgem depois que as descobertas exigem ações corretivas. As organizações podem precisar de reparos, novos controles, melhor manejo de resíduos, monitoramento adicional, treinamento de funcionários, atualizações de equipamentos ou atividades de remediação para corrigir problemas identificados. problemas de controle ambiental.
Benefícios das Auditorias Ambientais
A auditoria regular ajuda as organizações a identificar pontos fracos de conformidade antes que reguladores, clientes ou outras partes interessadas os descubram. A ação precoce pode reduzir a exposição a multas, despesas de remediação, restrições operacionais e outros custos associados à não conformidade ambiental.
As auditorias ambientais ajudam as organizações a reconhecer os riscos criados por processos, materiais, equipamentos e práticas. Uma melhor visibilidade dos riscos apoia controlos mais rigorosos, reduz a exposição e pode contribuir para melhorar as condições de proteção e sustentabilidade ambiental.
Informações ambientais claras podem fortalecer as relações com funcionários, comunidades, reguladores, investidores, clientes e outras partes interessadas. Demonstrar uma gestão responsável pode criar boa vontade, melhorar a comunicação e fortalecer a confiança nas práticas e decisões organizacionais.
As conclusões da auditoria podem revelar desperdícios desnecessários, má utilização de materiais, processos ineficientes e perdas de recursos evitáveis. As ações corretivas podem melhorar a eficiência dos materiais, reduzir os custos operacionais, apoiar a qualidade do produto e fortalecer esforços de redução de resíduos.
As auditorias ambientais criam um mecanismo de revisão recorrente para a gestão ambiental. As organizações podem comparar resultados ao longo do tempo, acompanhar ações corretivas, avaliar se os controles permanecem eficazes e apoiar controle de poluição ambiental através da melhoria contínua.
Processo de Auditoria Ambiental
1. Preparação para Auditoria: A preparação abrange o planejamento e a organização da auditoria. A organização define objetivos, escopo, critérios, responsabilidades, necessidades de informação, cronogramas, participantes, documentos de apoio, arranjos práticos e procedimentos de comunicação antes que os auditores iniciem o trabalho de campo detalhado.
2. Visita às instalações: A visita às instalações representa a auditoria propriamente dita. Os auditores observam as operações, inspecionam áreas relevantes, entrevistam pessoal, examinam registros, reúnem evidências e comparam práticas reais com critérios, procedimentos, políticas e expectativas regulatórias de auditoria.
3. Avaliação e relatórios: A avaliação e o relatório envolvem a revisão das evidências, a avaliação dos resultados, a identificação de lacunas e a preparação do relatório de auditoria. As atividades de acompanhamento acompanham então as ações acordadas e determinam se as fraquezas identificadas recebem atenção corretiva adequada.
4. Revisão de evidências: Durante o processo, os auditores devem basear as conclusões em provas fiáveis recolhidas através de observações, entrevistas, registos, medições e outras fontes apropriadas. Evidências sólidas fortalecem a credibilidade e a utilidade das conclusões da auditoria sobre poluição e condições ambientais.
5. Acompanhamento: O acompanhamento confirma se o pessoal responsável abordou as conclusões de acordo com as ações e prazos acordados. Esta fase transforma as observações da auditoria em melhorias mensuráveis e apoia o papel de melhoria contínua da auditoria ambiental dentro arranjos de controle ambiental.
Requisitos de relatório de auditoria

1. Precisão: As conclusões da auditoria devem refletir factos validados e não conter erros evitáveis. Relatórios precisos aumentam a confiança na auditoria e ajudam os gestores a tomar decisões com base em evidências confiáveis, em vez de suposições ou informações incompletas.
2. Clareza: Um relatório de auditoria deve comunicar as conclusões em linguagem simples. O jargão desnecessário e o texto excessivamente técnico podem reduzir a compreensão, por isso os redatores devem explicar claramente questões importantes aos gestores e outros leitores pretendidos.
3. Concisão: Bons relatórios permanecem focados e diretos. Devem apresentar conclusões significativas, provas de apoio, riscos, ações corretivas e recomendações sem repetições desnecessárias, longas digressões ou informações que não apoiem o objetivo da auditoria.
4. Oportunidade: Os relatórios oportunos ajudam as organizações a responder enquanto as informações de auditoria permanecem atualizadas. A fonte recomenda preparar um rascunho dentro de uma semana após a conclusão e finalizar o relatório dentro de quatro ou cinco semanas.
5. Tom Equilibrado: Os relatórios profissionais devem usar um inglês simples e evitar embelezamentos. Um tom equilibrado apresenta as conclusões de forma objetiva, distingue os fatos das opiniões e fornece à administração informações suficientes para compreender os problemas sem criar confusão desnecessária.
6. Conteúdos Essenciais: Um relatório útil pode incluir uma lista de conteúdo, resumo executivo, propósito e escopo da auditoria, análise de resultados, referências de ações corretivas, recomendações, detalhes de distribuição, registros do programa de auditoria e detalhes dos participantes para o programa de gestão ambiental.
7. Comprimento prático: O material de origem afirma que um relatório de auditoria ambiental deve, idealmente, permanecer dentro de vinte e cinco páginas. Um relatório focado facilita a localização, a compreensão, a comunicação e o uso de descobertas importantes durante análises ambientais de acompanhamento.
Como as organizações usam as descobertas da auditoria
As descobertas da auditoria tornam-se valiosas quando os gestores convertem as observações em decisões e ações mensuráveis. Uma descoberta pode revelar uma lacuna de conformidade, práticas ineficientes, riscos ambientais ou oportunidades para uma melhor gestão de recursos.
As organizações podem priorizar as descobertas de acordo com a importância ambiental, implicações legais, consequências operacionais, recursos disponíveis e urgência. Esta abordagem ajuda a gestão a direcionar a atenção para questões que requerem controle imediato ou investigação adicional.
As auditorias também podem melhorar as decisões de gestão de resíduos. A revisão das práticas de geração, manuseio, tratamento, reciclagem e descarte de resíduos pode expor perdas evitáveis e apoiar uma gestão mais eficaz. medidas de controle de resíduos em todas as instalações operacionais.
O desempenho ambiental depende frequentemente de informações precisas sobre as fontes de poluição e dos controlos existentes. A revisão das informações sobre resíduos perigosos pode ajudar as equipes a conectar as descobertas aos requisitos de armazenamento, manuseio, tratamento, descarte e conformidade.
As conclusões que envolvem operações agrícolas devem considerar os resíduos provenientes das culturas, da pecuária, da transformação e da utilização de produtos químicos. Revendo características dos resíduos agrícolas pode ajudar os auditores a reconhecer aspectos ambientais relevantes para as atividades agrícolas e agroindustriais.
As instalações industriais podem enfrentar preocupações específicas com efluentes e contaminação. Revendo impactos de efluentes industriais pode ajudar os gestores a relacionar as conclusões da auditoria com a qualidade da água, a prevenção da poluição, as expectativas regulamentares e os controlos operacionais mais rigorosos.
Leia também: Principais empresas de gestão de águas residuais do mundo
Dicas de planejamento de auditoria ambiental
O planeamento eficaz da auditoria ambiental começa com um propósito claramente definido. Os gestores devem determinar o que precisam de verificar, quais as atividades mais importantes, quais os critérios aplicáveis e que provas demonstrarão o desempenho.
O escopo deve corresponder aos aspectos ambientais significativos e às necessidades práticas da organização. Uma auditoria focada pode examinar processos específicos, enquanto um programa mais amplo pode analisar sistemas de gestão, instalações, fluxos de resíduos, utilização de energia e conformidade.
Os auditores devem preparar-se para os riscos ambientais associados a materiais perigosos. A revisão dos controles de resíduos perigosos pode ajudar as equipes a desenvolver perguntas adequadas, requisitos de evidências, prioridades de inspeção e expectativas de ações corretivas antes do início do trabalho de campo.
O planejamento também deve considerar os locais de descarte e as condições do entorno. Revendo impactos ambientais do aterro e os factores de selecção do local podem ajudar os auditores a examinar as vias de contaminação, as preocupações da comunidade, os riscos regulamentares e os potenciais requisitos de remediação.
As atividades hídricas e de águas residuais podem exigir atenção detalhada porque os riscos de contaminação podem ultrapassar os limites das instalações. Relevante práticas de gestão de resíduos de água pode fortalecer a preparação de auditorias onde a qualidade da água, o tratamento, a descarga ou a recuperação de recursos são importantes.
As organizações devem conectar o planejamento de auditoria com oportunidades de recuperação de recursos. Entendimento incentivos à reciclagem pode ajudar os auditores a identificar áreas onde as melhorias ambientais também podem reduzir resíduos, conservar materiais e apoiar a eficiência económica.
Finalmente, os gestores devem considerar objectivos de sustentabilidade mais amplos ao definirem prioridades de auditoria. Estas prioridades podem ajudar a traduzir as conclusões da auditoria em oportunidades práticas de melhoria nas operações diárias, nos objetivos ambientais e no planeamento estratégico a longo prazo.
Resumo sobre Tipos e Custos de Auditorias Ambientais
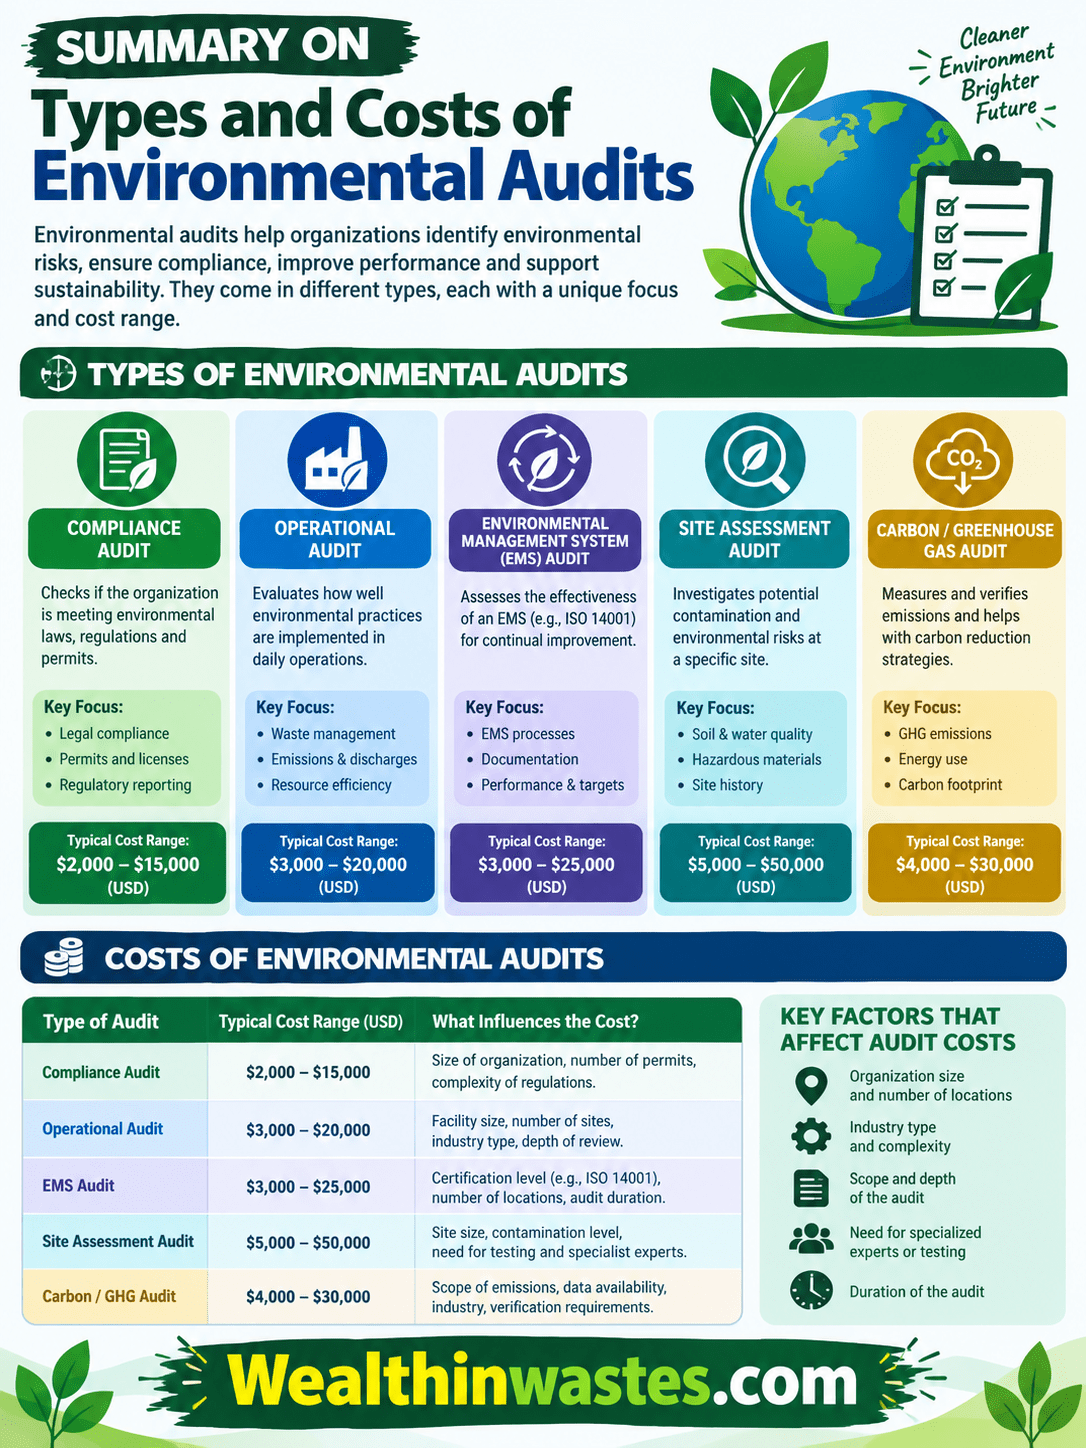
| Área | Pontos-chave |
|---|---|
| Significado | Avaliação sistemática, documentada e objetiva do desempenho ambiental em função de critérios definidos. |
| Tipos | Auditorias de responsabilidade, ambiente gerencial e atividades, incluindo auditorias de conformidade, risco, due diligence, resíduos e energia. |
| Custos | Os custos diretos incluem tempo do pessoal, formação, honorários externos, interrupções e relatórios; custos ocultos surgem de ações corretivas. |
| Benefícios | Apoia a conformidade, a redução de riscos, a confiança das partes interessadas, a eficiência ambiental e a melhoria contínua. |
| Processo | Preparação de auditoria, visita às instalações, avaliação e relatórios, seguida de acompanhamento de ações corretivas. |
| Relatório | Deve ser preciso, claro, conciso, oportuno, objetivo, prático e focado nas descobertas e ações. |
Perguntas frequentes sobre tipos e custos de auditorias ambientais: guia completo
1. O que é uma auditoria ambiental?
Uma auditoria ambiental é uma avaliação sistemática, documentada, periódica e objetiva usada para avaliar o desempenho ambiental, verificar requisitos, identificar riscos, examinar controles de gestão e apoiar a melhoria ambiental contínua dentro de uma organização.
2. Quais são os principais tipos de auditorias ambientais?
A fonte identifica auditorias de responsabilidade, auditorias de ambiente gerencial e auditorias de atividades. O trabalho de responsabilidade inclui auditorias de conformidade, risco e devida diligência, enquanto as auditorias de atividades examinam áreas técnicas ou operacionais específicas dentro de uma organização.
3. Quais são os custos diretos da auditoria ambiental?
Os custos diretos incluem tempo de gestão e pessoal, formação de auditores internos, honorários de auditores externos, perturbações operacionais, preparação de auditorias, documentação, publicação e outros recursos utilizados durante a condução do processo de avaliação ambiental.
4. Quais são os custos ocultos da auditoria ambiental?
Os custos ocultos surgem quando as conclusões da auditoria exigem ações corretivas. Estas despesas podem incluir reparações, remediação, controlos melhorados, monitorização adicional, formação, actualizações de equipamentos e alterações nas práticas de gestão ambiental após a auditoria.
5. Quantas fases tem uma auditoria ambiental?
A fonte descreve três fases principais: preparação da auditoria, visita às instalações e avaliação e relatórios. As atividades de acompanhamento continuam posteriormente para rastrear ações corretivas e confirmar melhorias em toda a organização.
6. O que deve conter um relatório de auditoria ambiental?
Um relatório deve conter o propósito e o escopo da auditoria, conclusões, análises, referências de ações corretivas, recomendações, detalhes de distribuição, registros do programa, informações sobre os participantes e um resumo executivo para gerentes e outros tomadores de decisão.
7. Por que as organizações realizam auditorias ambientais?
As organizações realizam auditorias ambientais para verificar a conformidade, avaliar sistemas de gestão ambiental, avaliar riscos, identificar ineficiências, reduzir impactos ambientais, melhorar o uso de recursos e apoiar decisões de gestão informadas em todas as operações.
8. Com que frequência devem ser realizadas auditorias ambientais?
A frequência da auditoria depende das necessidades organizacionais, riscos, requisitos e finalidade da auditoria. A fonte observa auditorias de responsabilidade de três meses e cronogramas de auditoria de conformidade diferentes para auditores internos e externos.
Você tem alguma dúvida, sugestão ou contribuição? Em caso afirmativo, sinta-se à vontade para usar a caixa de comentários abaixo para compartilhar suas idéias. Também encorajamos você a compartilhar essas informações com outras pessoas que possam se beneficiar delas. Como não podemos alcançar todos ao mesmo tempo, agradecemos sinceramente a sua ajuda na divulgação. Muito obrigado pelo seu apoio e por compartilhar!
Leia também: Guia adequado de gerenciamento de resíduos agrícolas