


Audit lingkungan memberi organisasi cara sistematis untuk memeriksa bagaimana aktivitas mereka mempengaruhi lingkungan. Mereka membandingkan kondisi yang ada dengan kriteria, kebijakan, persyaratan hukum, ekspektasi dasar, dan tujuan pengelolaan yang disepakati.
Hal ini berguna karena program lingkungan memerlukan penilaian rutin untuk memastikan bahwa pengendalian berfungsi sebagaimana mestinya. Audit dapat mengungkap kelemahan, risiko lingkungan, praktik yang tidak efisien, kesenjangan kepatuhan, dan peluang perbaikan.
Audit lingkungan dikembangkan dari praktik audit akuntansi, namun penerapannya kini mencakup sistem manajemen lingkungan, kepatuhan terhadap peraturan, kegiatan operasional, limbah, energi, material, pengendalian polusi, risiko lingkungan, efisiensi sumber daya, dan keberlanjutan.
Audit mungkin melibatkan karyawan internal, auditor eksternal, atau spesialis pihak ketiga yang independen. Pilihan yang tepat bergantung pada tujuan organisasi, independensi yang diperlukan, keahlian yang tersedia, ruang lingkup audit, persyaratan yang berlaku, dan kebutuhan penilaian.
Artikel ini menjelaskan jenis dan biaya utama audit lingkungan, manfaatnya, proses audit, persyaratan laporan penting, penggunaan temuan secara praktis, dan pertimbangan perencanaan penting bagi organisasi di berbagai sektor.
Apa Arti Audit Lingkungan
Audit lingkungan memberikan cara terstruktur untuk membandingkan kondisi dan praktik lingkungan yang ada dengan kriteria yang ditentukan. Mereka membantu organisasi menentukan apakah pengendalian manajemen berhasil dan apakah kebijakan lingkungan mencapai hasil yang diharapkan.
Audit memeriksa bukti daripada hanya mengandalkan asumsi. Auditor meninjau catatan, prosedur, observasi, wawancara, dan informasi operasional yang relevan untuk menilai kinerja, mengidentifikasi kelemahan, dan dukungan pengambilan keputusan pengelolaan lingkungan hidup yang lebih baik.
Kamar Dagang Internasional menggambarkan audit lingkungan sebagai alat manajemen yang sistematis, terdokumentasi, berkala, dan obyektif. Tujuannya mencakup memperkuat pengendalian pengelolaan lingkungan dan memeriksa kepatuhan terhadap persyaratan perusahaan dan peraturan.
Audit berorientasi ISO juga menekankan proses yang sistematis, independen, dan terdokumentasi untuk memperoleh bukti. Bukti tersebut memungkinkan auditor untuk menentukan seberapa dekat sistem manajemen lingkungan memenuhi kriteria audit dan persyaratan organisasi yang ditetapkan.
Oleh karena itu, audit lingkungan mendukung perbaikan berkelanjutan. Mereka dapat memverifikasi kepatuhan, mengevaluasi sistem manajemen, menilai risiko dari material yang diatur atau tidak diatur, dan mengungkapkan peluang penghematan biaya yang terkait dengannya pemantauan lingkungan dan penggunaan sumber daya.
Baca Juga: Penilaian Lingkungan Strategis
Jenis Audit Lingkungan
1. Audit Kewajiban: Audit pertanggungjawaban mengidentifikasi kondisi yang dapat membuat organisasi terkena tanggung jawab lingkungan, kerugian finansial, tindakan hukum, kewajiban pembersihan, atau konsekuensi lainnya. Mereka memfokuskan perhatian pada sumber pertanggungjawaban lingkungan saat ini dan yang potensial.
2. Audit Kepatuhan: Audit kepatuhan memeriksa seberapa baik suatu organisasi memenuhi peraturan lingkungan hidup yang berlaku, izin, persyaratan internal, dan kriteria lain yang ditetapkan. Mereka dapat mengidentifikasi kesenjangan yang memerlukan tindakan perbaikan sebelum pelanggaran menimbulkan masalah operasional atau hukum yang lebih besar.
3. Audit Risiko Lingkungan Hidup: Audit risiko lingkungan memeriksa proses dan prosedur terhadap kondisi yang dapat menimbulkan kerusakan lingkungan. Mereka membantu manajer mengidentifikasi potensi risiko, mengevaluasi pengendalian yang ada, dan memprioritaskan perbaikan sesuai dengan keseriusan paparan yang teridentifikasi.
4. Audit Uji Tuntas: Audit uji tuntas menilai kewajiban lingkungan sebelum organisasi membeli pabrik, peralatan, properti, atau aset operasional lainnya. Mereka dapat mengungkap permasalahan lingkungan tersembunyi yang mungkin mempengaruhi keputusan investasi, tanggung jawab, dan biaya di masa depan.
5. Audit Lingkungan Manajerial: Audit lingkungan manajerial fokus pada isu-isu lingkungan yang berhubungan dengan manajemen. Contoh umum mencakup audit sistem manajemen lingkungan, audit kebijakan lingkungan, dan audit perusahaan yang memeriksa apakah pengaturan mendukung pernyataan tersebut prinsip pengelolaan lingkungan hidup.
6. Audit Aktivitas: Audit aktivitas berkonsentrasi pada operasi tertentu atau aktivitas lingkungan dan memeriksa masalah teknis dan manajemen. Contohnya termasuk audit produk, audit limbah, dan audit energi yang mencakup hal-hal yang ditentukan aliran limbah dan klasifikasinya.
Biaya Audit Lingkungan
1. Waktu Manajemen dan Staf: Manajemen dan staf menghabiskan jam kerja untuk menyiapkan dokumen, menghadiri wawancara, memberikan bukti, menjawab pertanyaan, dan meninjau temuan. Hal ini menimbulkan biaya peluang karena karyawan mungkin meninggalkan tanggung jawab operasional rutinnya untuk sementara waktu.
2. Pelatihan Auditor Internal: Organisasi mungkin perlu melatih auditor internal sehingga mereka memahami metode audit, persyaratan lingkungan, pengumpulan bukti, pelaporan, dan penilaian objektif. Biaya pelatihan dapat mencakup instruksi, materi, kegiatan sertifikasi, perjalanan, dan waktu karyawan.
3. Biaya Auditor Eksternal: Auditor eksternal atau verifikator independen mungkin mengenakan biaya profesional untuk perencanaan, kunjungan lapangan, tinjauan bukti, wawancara, penilaian teknis, pelaporan, dan pekerjaan tindak lanjut. Biaya biasanya meningkat ketika audit memerlukan keahlian khusus.
4. Gangguan Operasional: Aktivitas audit dapat mengganggu operasi normal ketika personel memberikan informasi, proses memerlukan observasi, peralatan memerlukan inspeksi, atau area kerja memerlukan akses terkendali. Gangguan yang diakibatkannya harus menjadi bagian dari penganggaran audit yang realistis.
5. Persiapan dan Pelaporan Audit: Organisasi dapat mengeluarkan biaya saat mengumpulkan catatan, menyiapkan fasilitas, mengatur bukti, mengatur pertemuan, mendokumentasikan temuan, dan membuat laporan audit. Memahami biaya minimalisasi limbah juga dapat mengungkapkan kerugian sumber daya yang mungkin terungkap dalam audit.
6. Biaya Tindakan Perbaikan: Biaya tersembunyi muncul setelah temuan memerlukan tindakan perbaikan. Organisasi mungkin memerlukan perbaikan, pengendalian baru, peningkatan penanganan limbah, pemantauan tambahan, pelatihan karyawan, peningkatan peralatan, atau aktivitas remediasi untuk memperbaiki masalah yang teridentifikasi. permasalahan pengendalian lingkungan hidup.
Manfaat Audit Lingkungan
Audit rutin membantu organisasi mengidentifikasi kelemahan kepatuhan sebelum regulator, pelanggan, atau pemangku kepentingan lainnya menemukannya. Tindakan dini dapat mengurangi paparan terhadap denda, biaya remediasi, pembatasan operasional, dan biaya lain yang terkait dengan ketidakpatuhan terhadap lingkungan.
Audit lingkungan membantu organisasi mengenali risiko yang ditimbulkan oleh proses, material, peralatan, dan praktik. Visibilitas risiko yang lebih baik mendukung pengendalian yang lebih kuat, menurunkan eksposur, dan dapat berkontribusi pada peningkatan kondisi perlindungan dan keberlanjutan lingkungan.
Informasi lingkungan yang jelas dapat memperkuat hubungan dengan karyawan, masyarakat, regulator, investor, pelanggan, dan pemangku kepentingan lainnya. Menunjukkan manajemen yang bertanggung jawab dapat membangun niat baik, meningkatkan komunikasi, dan memperkuat kepercayaan terhadap praktik dan keputusan organisasi.
Temuan audit dapat mengungkap pemborosan yang tidak perlu, penggunaan material yang buruk, proses yang tidak efisien, dan hilangnya sumber daya yang dapat dihindari. Tindakan korektif dapat meningkatkan efisiensi material, mengurangi biaya operasional, mendukung kualitas produk, dan memperkuat upaya pengurangan sampah.
Audit lingkungan menciptakan mekanisme peninjauan berulang terhadap pengelolaan lingkungan. Organisasi dapat membandingkan hasil dari waktu ke waktu, melacak tindakan perbaikan, menilai apakah pengendalian tetap efektif, dan memberikan dukungan pengendalian pencemaran lingkungan melalui perbaikan berkelanjutan.
Proses Audit Lingkungan
1. Persiapan Audit: Persiapan meliputi perencanaan dan pengorganisasian audit. Organisasi menentukan tujuan, ruang lingkup, kriteria, tanggung jawab, kebutuhan informasi, jadwal, peserta, dokumen pendukung, pengaturan praktis, dan prosedur komunikasi sebelum auditor memulai kerja lapangan yang terperinci.
2. Kunjungan Fasilitas: Kunjungan fasilitas mewakili audit yang sebenarnya. Auditor mengamati operasi, memeriksa area yang relevan, mewawancarai personel, memeriksa catatan, mengumpulkan bukti, dan membandingkan praktik aktual dengan kriteria audit, prosedur, kebijakan, dan ekspektasi peraturan.
3. Penilaian Dan Pelaporan: Penilaian dan pelaporan melibatkan peninjauan bukti, mengevaluasi temuan, mengidentifikasi kesenjangan, dan menyiapkan laporan audit. Kegiatan tindak lanjut kemudian melacak tindakan yang disepakati dan menentukan apakah kelemahan yang teridentifikasi mendapat perhatian perbaikan yang sesuai.
4. Tinjauan Bukti: Selama proses tersebut, auditor harus mendasarkan kesimpulan pada bukti andal yang dikumpulkan melalui observasi, wawancara, catatan, pengukuran, dan sumber lain yang sesuai. Bukti kuat memperkuat kredibilitas dan kegunaan temuan audit polusi dan kondisi lingkungan.
5. Tindak lanjut: Tindak lanjut memastikan apakah personel yang bertanggung jawab telah menangani temuan sesuai dengan tindakan dan tenggat waktu yang disepakati. Tahap ini mengubah pengamatan audit menjadi perbaikan yang terukur dan mendukung peran perbaikan berkelanjutan dalam audit lingkungan hidup pengaturan pengendalian lingkungan hidup.
Persyaratan Laporan Audit

1. Akurasi: Temuan audit harus mencerminkan fakta yang divalidasi dan tidak mengandung kesalahan yang dapat dihindari. Pelaporan yang akurat meningkatkan kepercayaan terhadap audit dan membantu manajer mengambil keputusan berdasarkan bukti yang dapat diandalkan, bukan berdasarkan asumsi atau informasi yang tidak lengkap.
2. Kejelasan: Laporan audit harus mengkomunikasikan temuan dalam bahasa yang lugas. Jargon yang tidak perlu dan kata-kata yang terlalu teknis dapat mengurangi pemahaman, sehingga penulis harus menjelaskan isu-isu penting dengan jelas kepada manajer dan pembaca lain yang dituju.
3. Ringkas: Laporan yang baik tetap fokus dan langsung. Mereka harus menyajikan temuan yang signifikan, bukti pendukung, risiko, tindakan perbaikan, dan rekomendasi tanpa pengulangan yang tidak perlu, penyimpangan yang panjang, atau informasi yang tidak mendukung tujuan audit.
4. Ketepatan waktu: Pelaporan yang tepat waktu membantu organisasi merespons sementara informasi audit tetap terkini. Sumber tersebut merekomendasikan untuk menyiapkan draf dalam waktu satu minggu setelah selesai dan menyelesaikan laporan dalam waktu empat atau lima minggu.
5. Nada Seimbang: Laporan profesional harus menggunakan bahasa Inggris sederhana dan menghindari hiasan. Nada yang seimbang menyajikan temuan secara objektif, membedakan fakta dari opini, dan memberikan informasi yang cukup kepada manajemen untuk memahami permasalahan tanpa menimbulkan kebingungan yang tidak perlu.
6. Isi Penting: Laporan yang berguna dapat mencakup daftar isi, ringkasan eksekutif, tujuan dan ruang lingkup audit, analisis temuan, referensi tindakan perbaikan, rekomendasi, rincian distribusi, catatan program audit, dan rincian peserta untuk audit. program pengelolaan lingkungan hidup.
7. Panjang Praktis: Materi sumber menyatakan bahwa laporan audit lingkungan hidup idealnya terdiri dari dua puluh lima halaman. Laporan yang terfokus membuat temuan-temuan penting lebih mudah ditemukan, dipahami, dikomunikasikan, dan digunakan selama tinjauan lingkungan tindak lanjut.
Bagaimana Organisasi Menggunakan Temuan Audit
Temuan audit menjadi berharga ketika manajer mengubah observasi menjadi keputusan dan tindakan terukur. Sebuah temuan dapat mengungkap kesenjangan kepatuhan, praktik yang tidak efisien, risiko lingkungan, atau peluang untuk pengelolaan sumber daya yang lebih baik.
Organisasi dapat memprioritaskan temuan berdasarkan signifikansi lingkungan, implikasi hukum, konsekuensi operasional, sumber daya yang tersedia, dan urgensinya. Pendekatan ini membantu manajemen mengarahkan perhatian pada isu-isu yang memerlukan pengendalian segera atau penyelidikan lebih lanjut.
Audit juga dapat meningkatkan keputusan pengelolaan limbah. Meninjau praktik-praktik produksi, penanganan, pengolahan, daur ulang, dan pembuangan limbah dapat mengungkap kerugian yang dapat dihindari dan memberikan dukungan yang lebih efektif tindakan pengendalian limbah di seluruh fasilitas operasional.
Kinerja lingkungan sering kali bergantung pada informasi akurat tentang sumber polusi dan pengendalian yang ada. Meninjau informasi limbah berbahaya dapat membantu tim menghubungkan temuan dengan persyaratan penyimpanan, penanganan, pengolahan, pembuangan, dan kepatuhan.
Temuan yang melibatkan operasi pertanian harus mempertimbangkan limbah dari tanaman, ternak, pengolahan, dan penggunaan bahan kimia. Meninjau karakteristik limbah pertanian dapat membantu auditor mengenali aspek lingkungan yang relevan dengan kegiatan pertanian dan agroindustri.
Fasilitas industri mungkin menghadapi masalah limbah dan kontaminasi tertentu. Meninjau dampak limbah industri dapat membantu manajer menghubungkan temuan audit dengan kualitas air, pencegahan polusi, ekspektasi peraturan, dan kontrol operasional yang lebih kuat.
Baca Juga: Perusahaan Pengelolaan Air Limbah Terbaik di Dunia
Tips Perencanaan Audit Lingkungan
Perencanaan audit lingkungan yang efektif dimulai dengan tujuan yang jelas. Manajer harus menentukan apa yang perlu mereka verifikasi, aktivitas mana yang paling penting, kriteria apa yang berlaku, dan bukti apa yang menunjukkan kinerja.
Ruang lingkup harus sesuai dengan aspek lingkungan penting dan kebutuhan praktis organisasi. Audit yang terfokus dapat memeriksa proses-proses tertentu, sementara program yang lebih luas dapat meninjau sistem manajemen, fasilitas, aliran limbah, penggunaan energi, dan kepatuhan.
Auditor harus bersiap menghadapi risiko lingkungan yang terkait dengan bahan berbahaya. Meninjau pengendalian limbah berbahaya dapat membantu tim mengembangkan pertanyaan yang sesuai, persyaratan bukti, prioritas inspeksi, dan ekspektasi tindakan perbaikan sebelum kerja lapangan dimulai.
Perencanaan juga harus mempertimbangkan lokasi pembuangan dan kondisi sekitarnya. Meninjau dampak lingkungan TPA dan faktor pemilihan lokasi dapat membantu auditor memeriksa jalur kontaminasi, kekhawatiran masyarakat, risiko peraturan, dan potensi persyaratan remediasi.
Kegiatan air dan air limbah mungkin memerlukan perhatian yang mendalam karena risiko kontaminasi dapat melintasi batas-batas fasilitas. Relevan praktik pengelolaan limbah air dapat memperkuat persiapan audit dalam hal kualitas air, pengolahan, pembuangan, atau pemulihan sumber daya.
Organisasi harus menghubungkan perencanaan audit dengan peluang pemulihan sumber daya. Memahami insentif daur ulang dapat membantu auditor mengidentifikasi area dimana perbaikan lingkungan juga dapat mengurangi limbah, menghemat bahan, dan mendukung efisiensi ekonomi.
Terakhir, manajer harus mempertimbangkan tujuan keberlanjutan yang lebih luas ketika menetapkan prioritas audit. Prioritas-prioritas ini dapat membantu menerjemahkan temuan audit menjadi peluang perbaikan praktis di seluruh operasi sehari-hari, sasaran lingkungan hidup, dan perencanaan strategis jangka panjang.
Ringkasan Jenis dan Biaya Audit Lingkungan
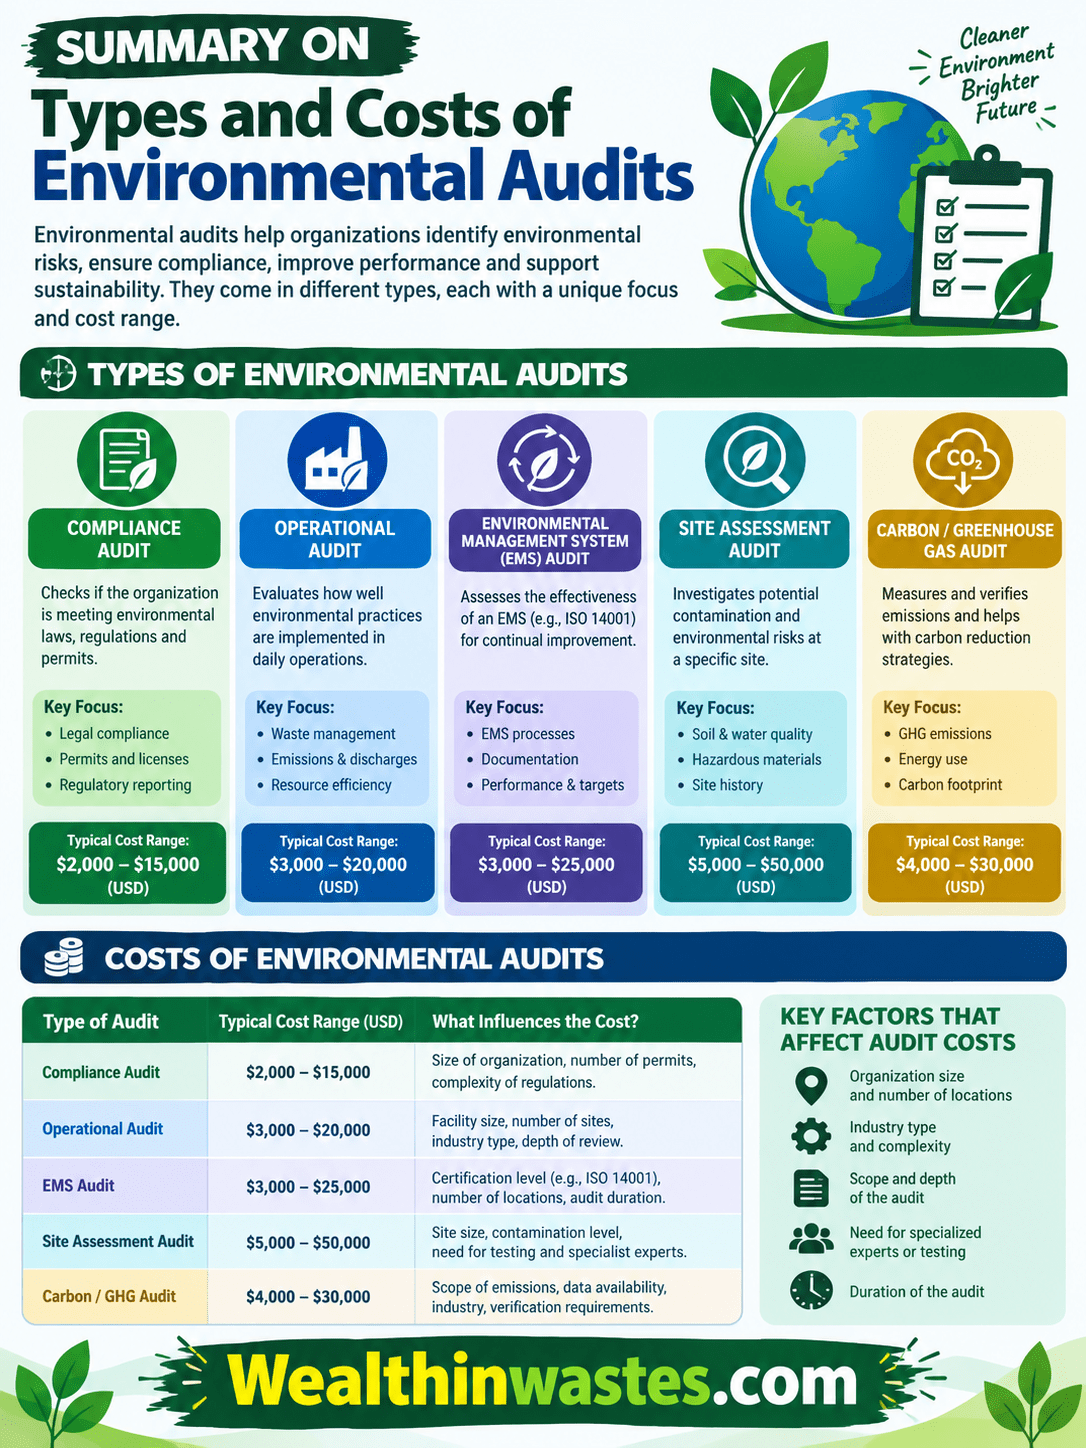
| Daerah | Poin Penting |
|---|---|
| Arti | Penilaian kinerja lingkungan yang sistematis, terdokumentasi dan objektif berdasarkan kriteria yang ditentukan. |
| Jenis | Audit pertanggungjawaban, lingkungan manajerial, dan aktivitas, termasuk audit kepatuhan, risiko, uji tuntas, limbah, dan energi. |
| Biaya | Biaya langsung mencakup waktu staf, pelatihan, biaya eksternal, gangguan dan pelaporan; biaya tersembunyi timbul dari tindakan perbaikan. |
| Manfaat | Mendukung kepatuhan, pengurangan risiko, kepercayaan pemangku kepentingan, efisiensi lingkungan, dan perbaikan berkelanjutan. |
| Proses | Persiapan audit, kunjungan fasilitas, penilaian dan pelaporan, diikuti dengan tindak lanjut tindakan korektif. |
| Laporan | Harus akurat, jelas, ringkas, tepat waktu, obyektif, praktis dan fokus pada temuan dan tindakan. |
Pertanyaan Umum Tentang Jenis dan Biaya Audit Lingkungan: Panduan Lengkap
1. Apa yang dimaksud dengan audit lingkungan hidup?
Audit lingkungan adalah evaluasi sistematis, terdokumentasi, berkala, dan obyektif yang digunakan untuk menilai kinerja lingkungan, memverifikasi persyaratan, mengidentifikasi risiko, memeriksa pengendalian manajemen, dan mendukung perbaikan lingkungan berkelanjutan dalam suatu organisasi.
2. Apa saja jenis utama audit lingkungan hidup?
Sumber tersebut mengidentifikasi audit pertanggungjawaban, audit lingkungan manajerial, dan audit aktivitas. Pekerjaan pertanggungjawaban mencakup audit kepatuhan, risiko, dan uji tuntas, sedangkan audit aktivitas memeriksa bidang teknis atau operasional tertentu dalam suatu organisasi.
3. Berapa biaya audit lingkungan hidup langsung?
Biaya langsung mencakup waktu manajemen dan staf, pelatihan auditor internal, biaya auditor eksternal, gangguan operasional, persiapan audit, dokumentasi, penerbitan, dan sumber daya lain yang digunakan saat melakukan proses penilaian lingkungan.
4. Apa saja biaya audit lingkungan yang tersembunyi?
Biaya tersembunyi muncul ketika temuan audit memerlukan tindakan perbaikan. Pengeluaran ini dapat mencakup perbaikan, remediasi, peningkatan pengendalian, pemantauan tambahan, pelatihan, peningkatan peralatan, dan perubahan praktik pengelolaan lingkungan setelah audit.
5. Ada berapa tahapan dalam audit lingkungan hidup?
Sumber tersebut menjelaskan tiga fase utama: persiapan audit, kunjungan fasilitas, serta penilaian dan pelaporan. Kegiatan tindak lanjut dilanjutkan setelahnya untuk melacak tindakan perbaikan dan mengonfirmasi perbaikan di seluruh organisasi.
6. Apa yang harus dimuat dalam laporan audit lingkungan hidup?
Laporan harus berisi tujuan dan ruang lingkup audit, temuan, analisis, referensi tindakan perbaikan, rekomendasi, rincian distribusi, catatan program, informasi peserta, dan ringkasan eksekutif untuk manajer dan pengambil keputusan lainnya.
7. Mengapa organisasi melakukan audit lingkungan?
Organisasi melakukan audit lingkungan untuk memverifikasi kepatuhan, mengevaluasi sistem manajemen lingkungan, menilai risiko, mengidentifikasi inefisiensi, mengurangi dampak lingkungan, meningkatkan penggunaan sumber daya, dan mendukung keputusan manajemen yang tepat di seluruh operasi.
8. Seberapa sering audit lingkungan harus dilakukan?
Frekuensi audit bergantung pada kebutuhan organisasi, risiko, persyaratan, dan tujuan audit. Sumber tersebut mencatat audit pertanggungjawaban selama tiga bulan dan jadwal audit kepatuhan yang berbeda untuk auditor internal dan eksternal.
Apakah Anda memiliki pertanyaan, saran, atau kontribusi? Jika demikian, silakan gunakan kotak komentar di bawah untuk membagikan pemikiran Anda. Kami juga mendorong Anda untuk dengan senang hati membagikan informasi ini kepada orang lain yang mungkin mendapat manfaat darinya. Karena kami tidak dapat menjangkau semua orang sekaligus, kami sangat menghargai bantuan Anda dalam menyebarkan informasi ini. Terima kasih banyak atas dukungan dan berbagi Anda!
Baca Juga: Panduan pengelolaan limbah pertanian yang benar