


Las auditorías ambientales brindan a las organizaciones una forma sistemática de examinar cómo sus actividades afectan el medio ambiente. Comparan las condiciones existentes con criterios, políticas, requisitos legales, expectativas de referencia y objetivos de gestión acordados.
Son útiles porque los programas ambientales necesitan evaluaciones periódicas para confirmar que los controles funcionan según lo previsto. Las auditorías pueden revelar debilidades, riesgos ambientales, prácticas ineficientes, brechas de cumplimiento y oportunidades de mejora.
La auditoría ambiental se desarrolló a partir de prácticas de auditoría contable, pero su aplicación ahora cubre sistemas de gestión ambiental, cumplimiento normativo, actividades operativas, residuos, energía, materiales, controles de contaminación, riesgo ambiental, eficiencia de recursos y sostenibilidad.
La auditoría puede involucrar a empleados internos, auditores externos o terceros especialistas independientes. La elección correcta depende de los objetivos de la organización, la independencia requerida, la experiencia disponible, el alcance de la auditoría, los requisitos aplicables y las necesidades de evaluación.
Este artículo explica los principales tipos y costos de las auditorías ambientales, sus beneficios, el proceso de auditoría, los requisitos esenciales de los informes, los usos prácticos de los hallazgos y las importantes consideraciones de planificación para organizaciones de diferentes sectores.
Qué significan las auditorías ambientales
Las auditorías ambientales proporcionan una forma estructurada de comparar las condiciones y prácticas ambientales existentes con criterios definidos. Ayudan a las organizaciones a determinar si los controles de gestión funcionan y si las políticas ambientales logran los resultados previstos.
Una auditoría examina la evidencia en lugar de basarse únicamente en suposiciones. Los auditores revisan registros, procedimientos, observaciones, entrevistas e información operativa relevante para juzgar el desempeño, identificar debilidades y brindar apoyo. mejores decisiones de gestión ambiental.
La Cámara de Comercio Internacional describió la auditoría ambiental como una herramienta de gestión sistemática, documentada, periódica y objetiva. Su propósito incluye fortalecer el control de la gestión ambiental y verificar el cumplimiento de los requisitos regulatorios y de la empresa.
La auditoría orientada a ISO también enfatiza procesos sistemáticos, independientes y documentados para obtener evidencia. La evidencia permite a los auditores determinar en qué medida un sistema de gestión ambiental cumple con los criterios de auditoría establecidos y los requisitos organizacionales.
Por lo tanto, las auditorías ambientales apoyan la mejora continua. Pueden verificar el cumplimiento, evaluar los sistemas de gestión, evaluar los riesgos de materiales regulados o no regulados y revelar oportunidades de ahorro de costos relacionadas con monitoreo ambiental y uso de recursos.
Lea también: Evaluación Ambiental Estratégica
Tipos de auditorías ambientales
1. Auditorías de Responsabilidad: Las auditorías de responsabilidad identifican condiciones que podrían exponer a una organización a responsabilidad ambiental, pérdidas financieras, acciones legales, obligaciones de limpieza u otras consecuencias. Centran la atención en las fuentes actuales y potenciales de responsabilidad ambiental.
2. Auditorías de Cumplimiento: Las auditorías de cumplimiento verifican qué tan bien una organización cumple con las regulaciones ambientales, permisos, requisitos internos y otros criterios establecidos aplicables. Pueden identificar brechas que requieren acciones correctivas antes de que las violaciones creen problemas operativos o legales mayores.
3. Auditorías de Riesgos Ambientales: Las auditorías de riesgos ambientales examinan los procesos y procedimientos en busca de condiciones que podrían crear daños ambientales. Ayudan a los gerentes a identificar riesgos potenciales, evaluar los controles existentes y priorizar las mejoras de acuerdo con la gravedad de la exposición identificada.
4. Auditorías de debida diligencia: Las auditorías de debida diligencia evalúan los pasivos ambientales antes de que una organización compre plantas, equipos, propiedades u otros activos operativos. Pueden revelar problemas ambientales ocultos que pueden afectar las decisiones de inversión, las responsabilidades y los costos futuros.
5. Auditorías del Entorno Gerencial: Las auditorías del entorno empresarial se centran en cuestiones ambientales relacionadas con la gestión. Los ejemplos comunes incluyen auditorías de sistemas de gestión ambiental, auditorías de políticas ambientales y auditorías corporativas que examinan si los acuerdos respaldan lo declarado. principios de gestión ambiental.
6. Auditorías de Actividad: Las auditorías de actividades se concentran en operaciones específicas o actividades ambientales y examinan cuestiones tanto técnicas como de gestión. Los ejemplos incluyen auditorías de productos, auditorías de residuos y auditorías energéticas que cubren flujos de residuos y clasificaciones.
Costos de las auditorías ambientales
1. Tiempo de la dirección y del personal: La gerencia y el personal dedican horas de trabajo a preparar documentos, asistir a entrevistas, proporcionar pruebas, responder preguntas y revisar los hallazgos. Este tiempo crea un costo de oportunidad porque los empleados pueden abandonar temporalmente sus responsabilidades operativas de rutina.
2. Formación del Auditor Interno: Es posible que las organizaciones necesiten capacitar a los auditores internos para que comprendan los métodos de auditoría, los requisitos ambientales, la recopilación de evidencia, los informes y la evaluación objetiva. Los costos de capacitación pueden incluir instrucción, materiales, actividades de certificación, viajes y tiempo de los empleados.
3. Honorarios del Auditor Externo: Los auditores externos o verificadores independientes pueden cobrar honorarios profesionales por la planificación, las visitas al sitio, la revisión de evidencia, las entrevistas, las evaluaciones técnicas, los informes y el trabajo de seguimiento. Los costos suelen aumentar cuando la auditoría requiere experiencia especializada.
4. Interrupción operativa: Las actividades de auditoría pueden interrumpir las operaciones normales cuando el personal proporciona información, los procesos requieren observación, los equipos necesitan inspección o las áreas de trabajo requieren acceso controlado. La perturbación resultante debería formar parte de una presupuestación de auditoría realista.
5. Preparación e informes de auditoría: Las organizaciones pueden incurrir en gastos al recopilar registros, preparar instalaciones, organizar pruebas, organizar reuniones, documentar hallazgos y producir informes de auditoría. Comprensión costos de minimización de residuos También puede revelar pérdidas de recursos que las auditorías pueden descubrir.
6. Costos de las acciones correctivas: Los costos ocultos surgen después de que los hallazgos requieren acciones correctivas. Las organizaciones pueden necesitar reparaciones, nuevos controles, mejor manejo de desechos, monitoreo adicional, capacitación de empleados, actualizaciones de equipos o actividades de remediación para corregir los problemas identificados. problemas de control ambiental.
Beneficios de las auditorías ambientales
Las auditorías periódicas ayudan a las organizaciones a identificar las debilidades de cumplimiento antes de que los reguladores, los clientes u otras partes interesadas las descubran. La acción temprana puede reducir la exposición a multas, gastos de remediación, restricciones operativas y otros costos asociados con el incumplimiento ambiental.
Las auditorías ambientales ayudan a las organizaciones a reconocer los riesgos creados por procesos, materiales, equipos y prácticas. Una mejor visibilidad del riesgo respalda controles más estrictos, reduce la exposición y puede contribuir a mejorar las condiciones para la protección y la sostenibilidad del medio ambiente.
La información ambiental clara puede fortalecer las relaciones con los empleados, las comunidades, los reguladores, los inversores, los clientes y otras partes interesadas. Demostrar una gestión responsable puede generar buena voluntad, mejorar la comunicación y fortalecer la confianza en las prácticas y decisiones organizacionales.
Los resultados de las auditorías pueden revelar desperdicios innecesarios, uso deficiente de materiales, procesos ineficientes y pérdidas de recursos evitables. Las acciones correctivas pueden mejorar la eficiencia de los materiales, reducir los costos operativos, respaldar la calidad del producto y fortalecer esfuerzos de reducción de residuos.
Las auditorías ambientales crean un mecanismo de revisión recurrente de la gestión ambiental. Las organizaciones pueden comparar resultados a lo largo del tiempo, realizar un seguimiento de las acciones correctivas, evaluar si los controles siguen siendo efectivos y brindar soporte. control de la contaminación ambiental a través de la mejora continua.
Proceso de Auditoría Ambiental
1. Preparación de la Auditoría: La preparación cubre la planificación y organización de la auditoría. La organización define objetivos, alcance, criterios, responsabilidades, necesidades de información, cronogramas, participantes, documentos de respaldo, arreglos prácticos y procedimientos de comunicación antes de que los auditores comiencen el trabajo de campo detallado.
2. Visita a las instalaciones: La visita a las instalaciones representa la auditoría propiamente dicha. Los auditores observan las operaciones, inspeccionan áreas relevantes, entrevistan al personal, examinan registros, reúnen evidencia y comparan las prácticas reales con los criterios, procedimientos, políticas y expectativas regulatorias de auditoría.
3. Evaluación e informes: La evaluación y la presentación de informes implican revisar la evidencia, evaluar los hallazgos, identificar brechas y preparar el informe de auditoría. Luego, las actividades de seguimiento rastrean las acciones acordadas y determinan si las debilidades identificadas reciben la atención correctiva adecuada.
4. Revisión de evidencia: Durante el proceso, los auditores deben basar sus conclusiones en evidencia confiable recopilada a través de observaciones, entrevistas, registros, mediciones y otras fuentes apropiadas. La evidencia sólida fortalece la credibilidad y utilidad de los hallazgos de auditoría sobre Contaminación y condiciones ambientales..
5. Seguimiento: El seguimiento confirma si el personal responsable ha abordado los hallazgos de acuerdo con las acciones y plazos acordados. Esta etapa convierte las observaciones de auditoría en mejoras mensurables y respalda el papel de mejora continua de la auditoría ambiental dentro de disposiciones de control ambiental.
Requisitos del informe de auditoría

1. Precisión: Los resultados de la auditoría deben reflejar hechos validados y no contener errores evitables. Los informes precisos aumentan la confianza en la auditoría y ayudan a los gerentes a tomar decisiones basadas en evidencia confiable en lugar de suposiciones o información incompleta.
2. Claridad: Un informe de auditoría debe comunicar los hallazgos en un lenguaje sencillo. La jerga innecesaria y la redacción excesivamente técnica pueden reducir la comprensión, por lo que los escritores deben explicar claramente las cuestiones importantes a los gerentes y otros lectores previstos.
3. Concisión: Los buenos informes siguen siendo centrados y directos. Deben presentar hallazgos significativos, evidencia de respaldo, riesgos, acciones correctivas y recomendaciones sin repeticiones innecesarias, digresiones prolongadas o información que no respalde el propósito de la auditoría.
4. Oportunidad: Los informes oportunos ayudan a las organizaciones a responder mientras la información de auditoría se mantiene actualizada. La fuente recomienda preparar un borrador dentro de una semana después de su finalización y finalizar el informe dentro de cuatro o cinco semanas.
5. Tono equilibrado: Los informes profesionales deben utilizar un inglés sencillo y evitar adornos. Un tono equilibrado presenta los hallazgos de manera objetiva, distingue hechos de opiniones y brinda a la gerencia suficiente información para comprender los problemas sin crear confusión innecesaria.
6. Contenidos esenciales: Un informe útil puede incluir una lista de contenidos, un resumen ejecutivo, el propósito y alcance de la auditoría, análisis de hallazgos, referencias de acciones correctivas, recomendaciones, detalles de distribución, registros del programa de auditoría y detalles de los participantes para el proceso. programa de gestion ambiental.
7. Duración práctica: El material original establece que lo ideal es que un informe de auditoría ambiental no supere las veinticinco páginas. Un informe enfocado hace que los hallazgos importantes sean más fáciles de localizar, comprender, comunicar y utilizar durante revisiones ambientales de seguimiento.
Cómo utilizan las organizaciones los resultados de las auditorías
Los hallazgos de la auditoría se vuelven valiosos cuando los gerentes convierten las observaciones en decisiones y acciones mensurables. Un hallazgo puede revelar una brecha de cumplimiento, una práctica ineficiente, un riesgo ambiental u una oportunidad para una mejor gestión de los recursos.
Las organizaciones pueden priorizar los hallazgos según la importancia ambiental, las implicaciones legales, las consecuencias operativas, los recursos disponibles y la urgencia. Este enfoque ayuda a la dirección a dirigir la atención hacia cuestiones que requieren control inmediato o investigación adicional.
Las auditorías también pueden mejorar las decisiones de gestión de residuos. Revisar las prácticas de generación, manipulación, tratamiento, reciclaje y eliminación de residuos puede exponer pérdidas evitables y apoyar una gestión más eficaz. medidas de control de residuos en todas las instalaciones operativas.
El desempeño ambiental a menudo depende de información precisa sobre las fuentes de contaminación y los controles existentes. Revisar la información sobre residuos peligrosos puede ayudar a los equipos a conectar los hallazgos con los requisitos de almacenamiento, manipulación, tratamiento, eliminación y cumplimiento.
Los hallazgos que involucran operaciones agrícolas deben considerar los desechos de cultivos, ganado, procesamiento y uso de químicos. Revisando características de los residuos agrícolas puede ayudar a los auditores a reconocer aspectos ambientales relevantes para las actividades agrícolas y agroindustriales.
Las instalaciones industriales pueden enfrentar problemas específicos de contaminación y efluentes. Revisando impactos de los efluentes industriales puede ayudar a los gerentes a conectar los hallazgos de las auditorías con la calidad del agua, la prevención de la contaminación, las expectativas regulatorias y controles operativos más estrictos.
Lea también: Principales empresas de gestión de aguas residuales del mundo
Consejos para la planificación de la auditoría ambiental
La planificación eficaz de una auditoría ambiental comienza con un propósito claramente definido. Los gerentes deben determinar qué necesitan verificar, qué actividades son más importantes, qué criterios se aplican y qué evidencia demostrará el desempeño.
El alcance debe coincidir con los aspectos ambientales significativos y las necesidades prácticas de la organización. Una auditoría enfocada puede examinar procesos particulares, mientras que un programa más amplio puede revisar los sistemas de gestión, las instalaciones, los flujos de residuos, el uso de energía y el cumplimiento.
Los auditores deben prepararse para los riesgos ambientales asociados con materiales peligrosos. Revisar los controles de desechos peligrosos puede ayudar a los equipos a desarrollar preguntas adecuadas, requisitos de evidencia, prioridades de inspección y expectativas de acciones correctivas antes de que comience el trabajo de campo.
La planificación también debe considerar los lugares de eliminación y las condiciones circundantes. Revisando impactos ambientales del vertedero y los factores de selección del sitio pueden ayudar a los auditores a examinar las vías de contaminación, las preocupaciones de la comunidad, los riesgos regulatorios y los posibles requisitos de remediación.
Las actividades relacionadas con el agua y las aguas residuales pueden requerir una atención detallada porque los riesgos de contaminación pueden traspasar los límites de las instalaciones. Importante prácticas de gestión de residuos de agua puede fortalecer la preparación de auditorías cuando la calidad, el tratamiento, la descarga o la recuperación de recursos del agua sean importantes.
Las organizaciones deben conectar la planificación de auditorías con oportunidades de recuperación de recursos. Comprensión incentivos de reciclaje puede ayudar a los auditores a identificar áreas donde las mejoras ambientales también pueden reducir los desechos, conservar materiales y respaldar la eficiencia económica.
Finalmente, los gerentes deberían considerar objetivos de sostenibilidad más amplios al establecer prioridades de auditoría. Estas prioridades pueden ayudar a traducir los hallazgos de la auditoría en oportunidades prácticas de mejora en las operaciones diarias, los objetivos ambientales y la planificación estratégica a largo plazo.
Resumen sobre tipos y costos de auditorías ambientales
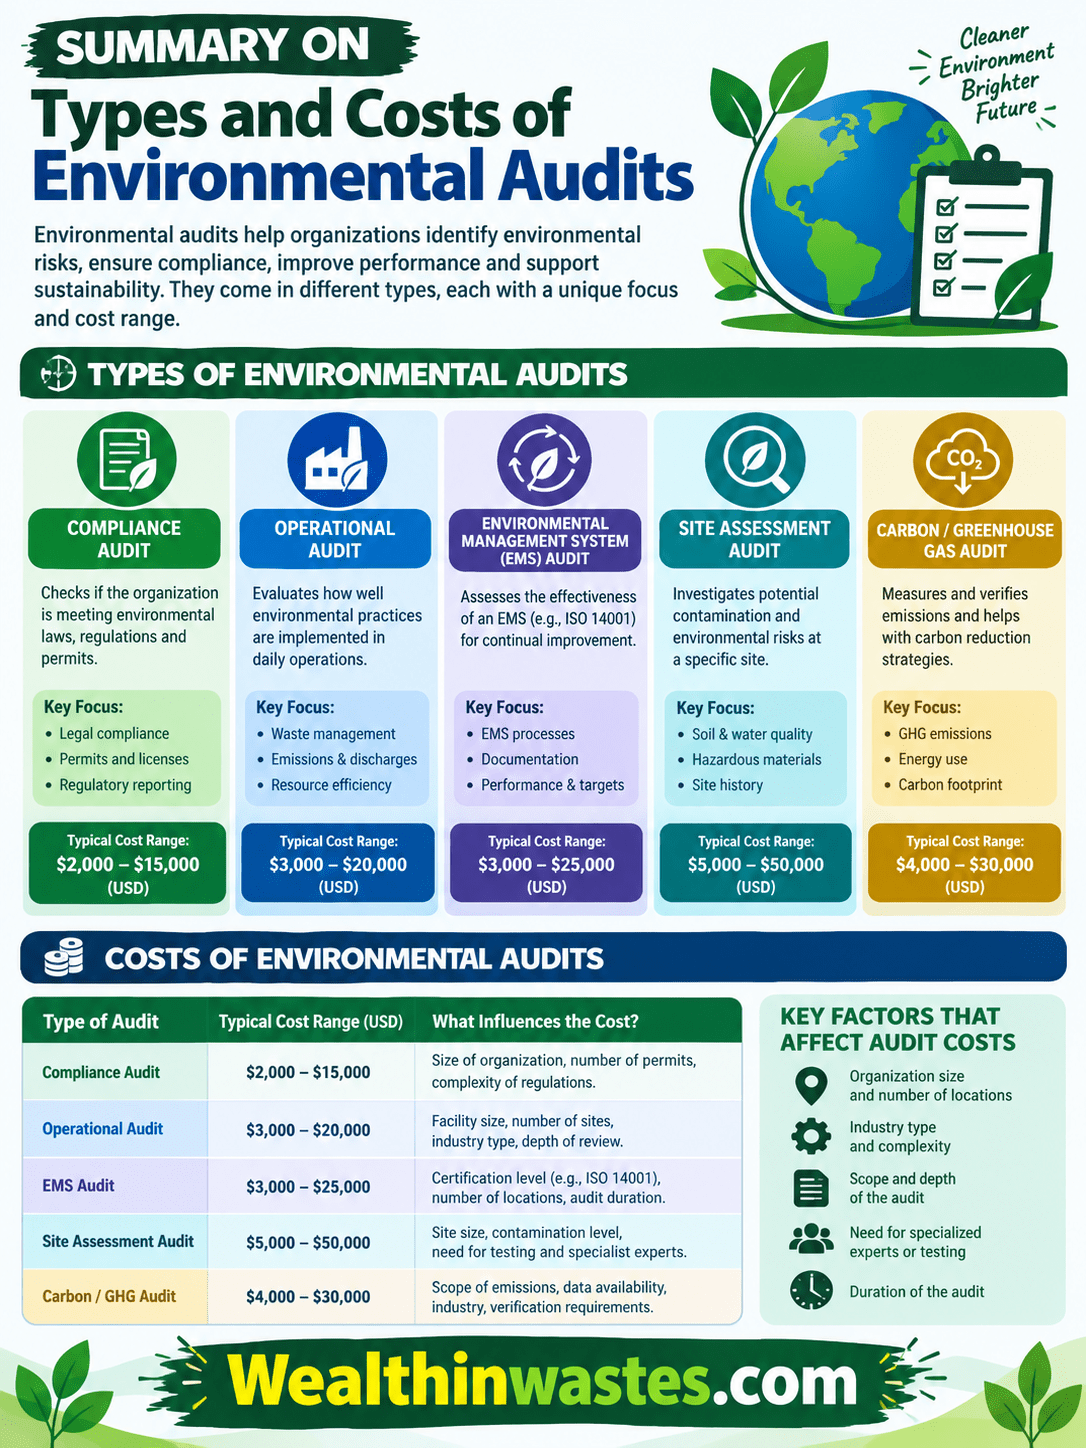
| Área | Puntos clave |
|---|---|
| Significado | Evaluación sistemática, documentada y objetiva del desempeño ambiental frente a criterios definidos. |
| Tipos | Auditorías de responsabilidad, entorno de gestión y actividades, incluidas auditorías de cumplimiento, riesgos, debida diligencia, residuos y energía. |
| Costos | Los costos directos incluyen tiempo del personal, capacitación, honorarios externos, interrupciones e informes; Los costos ocultos surgen de las acciones correctivas. |
| Beneficios | Apoya el cumplimiento, la reducción de riesgos, la confianza de las partes interesadas, la eficiencia ambiental y la mejora continua. |
| Proceso | Preparación de auditorías, visita a las instalaciones, evaluación e informes, seguido de seguimiento de acciones correctivas. |
| Informe | Debe ser preciso, claro, conciso, oportuno, objetivo, práctico y centrado en los hallazgos y las acciones. |
Preguntas frecuentes sobre tipos y costos de auditorías ambientales: guía completa
1. ¿Qué es una auditoría ambiental?
Una auditoría ambiental es una evaluación sistemática, documentada, periódica y objetiva que se utiliza para evaluar el desempeño ambiental, verificar requisitos, identificar riesgos, examinar los controles de gestión y respaldar la mejora ambiental continua dentro de una organización.
2. ¿Cuáles son los principales tipos de auditorías ambientales?
La fuente identifica auditorías de responsabilidad, auditorías del entorno gerencial y auditorías de actividades. El trabajo de responsabilidad incluye auditorías de cumplimiento, riesgo y diligencia debida, mientras que las auditorías de actividad examinan áreas técnicas u operativas específicas dentro de una organización.
3. ¿Cuáles son los costos directos de las auditorías ambientales?
Los costos directos incluyen el tiempo de la administración y del personal, la capacitación del auditor interno, los honorarios del auditor externo, la interrupción operativa, la preparación de la auditoría, la documentación, la publicación y otros recursos utilizados durante la realización del proceso de evaluación ambiental.
4. ¿Cuáles son los costos ocultos de las auditorías ambientales?
Los costos ocultos surgen cuando los hallazgos de la auditoría requieren acciones correctivas. Estos gastos pueden incluir reparaciones, remediación, controles mejorados, monitoreo adicional, capacitación, actualizaciones de equipos y cambios en las prácticas de gestión ambiental después de la auditoría.
5. ¿Cuántas fases tiene una auditoría ambiental?
La fuente describe tres fases principales: preparación de la auditoría, visita a las instalaciones y evaluación e informes. Las actividades de seguimiento continúan después para rastrear las acciones correctivas y confirmar las mejoras en toda la organización.
6. ¿Qué debe contener un informe de auditoría ambiental?
Un informe debe contener el propósito y alcance de la auditoría, hallazgos, análisis, referencias de acciones correctivas, recomendaciones, detalles de distribución, registros del programa, información de los participantes y un resumen ejecutivo para gerentes y otros tomadores de decisiones.
7. ¿Por qué las organizaciones realizan auditorías ambientales?
Las organizaciones realizan auditorías ambientales para verificar el cumplimiento, evaluar los sistemas de gestión ambiental, evaluar riesgos, identificar ineficiencias, reducir los impactos ambientales, mejorar el uso de recursos y respaldar decisiones de gestión informadas en todas las operaciones.
8. ¿Con qué frecuencia se deben realizar las auditorías ambientales?
La frecuencia de las auditorías depende de las necesidades, los riesgos, los requisitos y el propósito de la auditoría de la organización. La fuente señala auditorías de responsabilidad de tres meses y diferentes cronogramas de auditoría de cumplimiento para los auditores internos y externos.
¿Tiene alguna pregunta, sugerencia o contribución? Si es así, no dude en utilizar el cuadro de comentarios a continuación para compartir sus opiniones. También le animamos a que comparta amablemente esta información con otras personas que puedan beneficiarse de ella. Como no podemos comunicarnos con todos a la vez, realmente apreciamos su ayuda para correr la voz. ¡Muchas gracias por tu apoyo y por compartir!
Lea también: Guía para la gestión adecuada de los residuos agrícolas