


Les audits environnementaux offrent aux organisations un moyen systématique d’examiner l’impact de leurs activités sur l’environnement. Ils comparent les conditions existantes avec les critères, politiques, exigences légales, attentes de base et objectifs de gestion convenus.
Ils sont utiles car les programmes environnementaux nécessitent une évaluation régulière pour confirmer que les contrôles fonctionnent comme prévu. Les audits peuvent révéler des faiblesses, des risques environnementaux, des pratiques inefficaces, des lacunes en matière de conformité et des opportunités d’amélioration.
L’audit environnemental s’est développé à partir des pratiques d’audit comptable, mais son application couvre désormais les systèmes de gestion environnementale, la conformité réglementaire, les activités opérationnelles, les déchets, l’énergie, les matériaux, le contrôle de la pollution, les risques environnementaux, l’efficacité des ressources et la durabilité.
L’audit peut impliquer des employés internes, des auditeurs externes ou des spécialistes tiers indépendants. Le bon choix dépend des objectifs de l’organisation, de l’indépendance requise, de l’expertise disponible, de la portée de l’audit, des exigences applicables et des besoins d’évaluation.
Cet article explique les principaux types et coûts des audits environnementaux, leurs avantages, le processus d’audit, les exigences essentielles en matière de rapport, les utilisations pratiques des résultats et les considérations de planification importantes pour les organisations de différents secteurs.
Que signifient les audits environnementaux
Les audits environnementaux fournissent un moyen structuré de comparer les conditions et pratiques environnementales existantes avec des critères définis. Ils aident les organisations à déterminer si les contrôles de gestion fonctionnent et si les politiques environnementales atteignent les résultats escomptés.
Un audit examine les éléments probants plutôt que de s’appuyer uniquement sur des hypothèses. Les auditeurs examinent les dossiers, les procédures, les observations, les entretiens et les informations opérationnelles pertinentes pour juger des performances, identifier les faiblesses et apporter leur soutien. de meilleures décisions en matière de gestion environnementale.
La Chambre de commerce internationale a décrit l’audit environnemental comme un outil de gestion systématique, documenté, périodique et objectif. Son objectif est de renforcer le contrôle de gestion environnemental et de vérifier le respect des exigences de l’entreprise et des réglementations.
L’audit orienté ISO met également l’accent sur des processus systématiques, indépendants et documentés pour obtenir des preuves. Les éléments probants permettent aux auditeurs de déterminer dans quelle mesure un système de gestion environnementale répond aux critères d’audit et aux exigences organisationnelles établis.
Les audits environnementaux soutiennent donc l’amélioration continue. Ils peuvent vérifier la conformité, évaluer les systèmes de gestion, évaluer les risques liés aux matériaux réglementés ou non et révéler les opportunités d’économies liées à surveillance environnementale et l’utilisation des ressources.
Lire aussi : Évaluation environnementale stratégique
Types d’audits environnementaux
1. Audits de responsabilité : Les audits de responsabilité identifient les conditions qui pourraient exposer une organisation à une responsabilité environnementale, à des pertes financières, à des poursuites judiciaires, à des obligations de nettoyage ou à d’autres conséquences. Ils attirent l’attention sur les sources actuelles et potentielles de responsabilité environnementale.
2. Audits de conformité : Les audits de conformité vérifient dans quelle mesure une organisation respecte les réglementations environnementales, permis, exigences internes et autres critères établis applicables. Ils peuvent identifier les lacunes nécessitant des mesures correctives avant que les violations ne créent des problèmes opérationnels ou juridiques plus importants.
3. Audits des risques environnementaux : Les audits des risques environnementaux examinent les processus et procédures pour détecter les conditions susceptibles de créer des dommages environnementaux. Ils aident les gestionnaires à identifier les risques potentiels, à évaluer les contrôles existants et à prioriser les améliorations en fonction de la gravité de l’exposition identifiée.
4. Audits de diligence raisonnable : Les audits de diligence raisonnable évaluent les responsabilités environnementales avant qu’une organisation n’achète des usines, des équipements, des propriétés ou d’autres actifs opérationnels. Ils peuvent révéler des problèmes environnementaux cachés susceptibles d’affecter les décisions d’investissement, les responsabilités et les coûts futurs.
5. Audits de l’environnement de gestion : Les audits environnementaux de gestion se concentrent sur les questions environnementales liées à la gestion.Les exemples courants incluent les audits de systèmes de gestion environnementale, les audits de politiques environnementales et les audits d’entreprise qui examinent si les dispositions soutiennent les déclarations déclarées. principes de gestion environnementale.
6. Audits d’activité : Les audits d’activité se concentrent sur des opérations ou des activités environnementales spécifiques et examinent les problèmes techniques et de gestion. Les exemples incluent les audits de produits, les audits de déchets et les audits énergétiques couvrant des flux de déchets et classifications.
Coûts des audits environnementaux
1. Temps de gestion et du personnel : La direction et le personnel passent des heures de travail à préparer des documents, à assister à des entretiens, à fournir des preuves, à répondre aux questions et à examiner les conclusions. Cette période crée un coût d’opportunité, car les employés peuvent quitter temporairement leurs responsabilités opérationnelles courantes.
2. Formation des auditeurs internes : Les organisations peuvent avoir besoin de former des auditeurs internes afin qu’ils comprennent les méthodes d’audit, les exigences environnementales, la collecte de preuves, le reporting et l’évaluation objective. Les coûts de formation peuvent inclure les instructions, le matériel, les activités de certification, les déplacements et le temps des employés.
3. Honoraires de l’auditeur externe : Les auditeurs externes ou les vérificateurs indépendants peuvent facturer des honoraires professionnels pour la planification, les visites sur place, l’examen des preuves, les entretiens, les évaluations techniques, les rapports et les travaux de suivi. Les coûts augmentent généralement lorsque l’audit nécessite une expertise spécialisée.
4. Perturbation opérationnelle : Les activités d’audit peuvent interrompre les opérations normales lorsque le personnel fournit des informations, que les processus nécessitent une observation, que l’équipement doit être inspecté ou que les zones de travail nécessitent un accès contrôlé. Les perturbations qui en résultent devraient faire partie d’une budgétisation d’audit réaliste.
5. Préparation et rapports d’audit : Les organisations peuvent engager des dépenses pour collecter des dossiers, préparer les installations, organiser les preuves, organiser des réunions, documenter les conclusions et produire des rapports d’audit. Compréhension coûts de minimisation des déchets peuvent également révéler des pertes de ressources que les audits peuvent révéler.
6. Coûts des mesures correctives : Des coûts cachés surviennent lorsque les constatations nécessitent des mesures correctives. Les organisations peuvent avoir besoin de réparations, de nouveaux contrôles, d’une meilleure gestion des déchets, d’une surveillance supplémentaire, d’une formation des employés, de mises à niveau de l’équipement ou d’activités correctives pour corriger les problèmes identifiés. problèmes de contrôle environnemental.
Avantages des audits environnementaux
Un audit régulier aide les organisations à identifier les faiblesses en matière de conformité avant que les régulateurs, les clients ou d’autres parties prenantes ne les découvrent. Une action précoce peut réduire le risque d’amendes, de dépenses d’assainissement, de restrictions opérationnelles et d’autres coûts associés à la non-conformité environnementale.
Les audits environnementaux aident les organisations à reconnaître les risques créés par les processus, les matériaux, les équipements et les pratiques. Une meilleure visibilité des risques favorise des contrôles plus stricts, réduit l’exposition et peut contribuer à améliorer les conditions de protection et de durabilité de l’environnement.
Des informations environnementales claires peuvent renforcer les relations avec les employés, les communautés, les régulateurs, les investisseurs, les clients et autres parties prenantes. Faire preuve d’une gestion responsable peut renforcer la bonne volonté, améliorer la communication et renforcer la confiance dans les pratiques et les décisions organisationnelles.
Les résultats des audits peuvent révéler des gaspillages inutiles, une mauvaise utilisation des matériaux, des processus inefficaces et des pertes de ressources évitables. Les actions correctives peuvent améliorer l’efficacité des matériaux, réduire les coûts d’exploitation, soutenir la qualité des produits et renforcer efforts de réduction des déchets.
Les audits environnementaux créent un mécanisme d’examen récurrent de la gestion environnementale. Les organisations peuvent comparer les résultats au fil du temps, suivre les actions correctives, évaluer si les contrôles restent efficaces et soutenir contrôle de la pollution de l’environnement par une amélioration continue.
Processus d’audit environnemental
1. Préparation de l’audit : La préparation couvre la planification et l’organisation de l’audit. L’organisation définit les objectifs, la portée, les critères, les responsabilités, les besoins d’information, les calendriers, les participants, les pièces justificatives, les dispositions pratiques et les procédures de communication avant que les auditeurs ne commencent le travail détaillé sur le terrain.
2.Visite des installations : La visite des installations constitue l’audit proprement dit. Les auditeurs observent les opérations, inspectent les zones concernées, interrogent le personnel, examinent les dossiers, rassemblent des preuves et comparent les pratiques réelles avec les critères d’audit, les procédures, les politiques et les attentes réglementaires.
3. Évaluation et rapports : L’évaluation et le reporting impliquent l’examen des preuves, l’évaluation des constatations, l’identification des lacunes et la préparation du rapport d’audit. Les activités de suivi suivent ensuite les actions convenues et déterminent si les faiblesses identifiées font l’objet d’une attention corrective appropriée.
4. Examen des preuves : Au cours du processus, les auditeurs doivent fonder leurs conclusions sur des preuves fiables recueillies par le biais d’observations, d’entretiens, d’enregistrements, de mesures et d’autres sources appropriées. Des preuves solides renforcent la crédibilité et l’utilité des conclusions d’audit sur pollution et conditions environnementales.
5. Suivi : Le suivi confirme si le personnel responsable a traité les constatations conformément aux actions et aux délais convenus. Cette étape transforme les observations d’audit en améliorations mesurables et soutient le rôle d’amélioration continue de l’audit environnemental au sein de dispositions de contrôle environnemental.
Exigences du rapport d’audit

1. Précision : Les conclusions de l’audit doivent refléter des faits validés et ne contenir aucune erreur évitable. Des rapports précis augmentent la confiance dans l’audit et aident les gestionnaires à prendre des décisions fondées sur des preuves fiables plutôt que sur des hypothèses ou des informations incomplètes.
2. Clarté : Un rapport d’audit doit communiquer les conclusions dans un langage simple. Un jargon inutile et une formulation excessivement technique peuvent réduire la compréhension. Les rédacteurs doivent donc expliquer clairement les questions importantes aux gestionnaires et aux autres lecteurs visés.
3. Concision : Les bons rapports restent ciblés et directs. Ils doivent présenter des constatations importantes, des preuves à l’appui, des risques, des actions correctives et des recommandations sans répétitions inutiles, sans longues digressions ou sans informations qui ne soutiennent pas l’objectif de l’audit.
4. Actualité : La création de rapports en temps opportun aide les organisations à réagir tandis que les informations d’audit restent à jour. La source recommande de préparer un projet dans la semaine suivant son achèvement et de finaliser le rapport dans un délai de quatre ou cinq semaines.
5. Ton équilibré : Les rapports professionnels doivent utiliser un anglais simple et éviter toute fioriture. Un ton équilibré présente les conclusions de manière objective, distingue les faits des opinions et donne à la direction suffisamment d’informations pour comprendre les problèmes sans créer de confusion inutile.
6. Contenu essentiel : Un rapport utile peut inclure une liste de contenu, un résumé, l’objectif et la portée de l’audit, une analyse des résultats, des références aux actions correctives, des recommandations, des détails de distribution, des enregistrements du programme d’audit et des détails sur les participants pour le programme de gestion environnementale.
7. Longueur pratique : Le document source indique qu’un rapport d’audit environnemental devrait idéalement contenir vingt-cinq pages. Un rapport ciblé rend les résultats importants plus faciles à localiser, à comprendre, à communiquer et à utiliser pendant examens environnementaux de suivi.
Comment les organisations utilisent les résultats d’audit
Les résultats de l’audit deviennent précieux lorsque les gestionnaires convertissent leurs observations en décisions et en actions mesurables. Une constatation peut révéler un écart de conformité, une pratique inefficace, un risque environnemental ou une opportunité pour une meilleure gestion des ressources.
Les organisations peuvent hiérarchiser les résultats en fonction de leur importance environnementale, des implications juridiques, des conséquences opérationnelles, des ressources disponibles et de l’urgence. Cette approche aide la direction à attirer l’attention sur les problèmes qui nécessitent un contrôle immédiat ou une enquête plus approfondie.
Les audits peuvent également améliorer les décisions de gestion des déchets. L’examen des pratiques de production, de manipulation, de traitement, de recyclage et d’élimination des déchets peut révéler des pertes évitables et un soutien plus efficace. mesures de contrôle des déchets dans les installations opérationnelles.
La performance environnementale dépend souvent d’informations précises sur les sources de pollution et les contrôles existants.L’examen des informations sur les déchets dangereux peut aider les équipes à relier les résultats aux exigences de stockage, de manipulation, de traitement, d’élimination et de conformité.
Les résultats concernant les opérations agricoles doivent tenir compte des déchets provenant des cultures, du bétail, de la transformation et de l’utilisation de produits chimiques. Révision caractéristiques des déchets agricoles peut aider les auditeurs à reconnaître les aspects environnementaux pertinents aux activités agricoles et agro-industrielles.
Les installations industrielles peuvent être confrontées à des problèmes spécifiques d’effluents et de contamination. Révision impacts des effluents industriels peut aider les gestionnaires à relier les résultats des audits à la qualité de l’eau, à la prévention de la pollution, aux attentes réglementaires et à des contrôles opérationnels plus stricts.
Lire aussi : Principales entreprises de gestion des eaux usées dans le monde
Conseils pour la planification d’un audit environnemental
Une planification efficace d’un audit environnemental commence par un objectif clairement défini. Les gestionnaires doivent déterminer ce qu’ils doivent vérifier, quelles activités sont les plus importantes, quels critères s’appliquent et quelles preuves démontreront la performance.
La portée doit correspondre aux aspects environnementaux importants et aux besoins pratiques de l’organisation. Un audit ciblé peut examiner des processus particuliers, tandis qu’un programme plus large peut examiner les systèmes de gestion, les installations, les flux de déchets, la consommation d’énergie et la conformité.
Les auditeurs doivent se préparer aux risques environnementaux associés aux matières dangereuses. L’examen des contrôles des déchets dangereux peut aider les équipes à élaborer des questions appropriées, des exigences en matière de preuves, des priorités d’inspection et des attentes en matière de mesures correctives avant le début du travail sur le terrain.
La planification doit également tenir compte des emplacements d’élimination et de leurs conditions environnantes. Révision impacts environnementaux des décharges et les facteurs de sélection du site peuvent aider les auditeurs à examiner les voies de contamination, les préoccupations de la communauté, les risques réglementaires et les exigences potentielles d’assainissement.
Les activités liées à l’eau et aux eaux usées peuvent nécessiter une attention particulière, car les risques de contamination peuvent traverser les limites des installations. Pertinent pratiques de gestion des eaux usées peut renforcer la préparation aux audits lorsque la qualité de l’eau, le traitement, le rejet ou la récupération des ressources sont importants.
Les organisations doivent associer la planification des audits aux opportunités de récupération des ressources. Compréhension incitations au recyclage peut aider les auditeurs à identifier les domaines dans lesquels des améliorations environnementales peuvent également réduire les déchets, conserver les matériaux et soutenir l’efficacité économique.
Enfin, les responsables doivent tenir compte d’objectifs de développement durable plus larges lorsqu’ils définissent les priorités d’audit. Ces priorités peuvent aider à traduire les conclusions de l’audit en opportunités d’amélioration pratiques dans les opérations quotidiennes, les objectifs environnementaux et la planification stratégique à long terme.
Résumé sur les types et les coûts des audits environnementaux
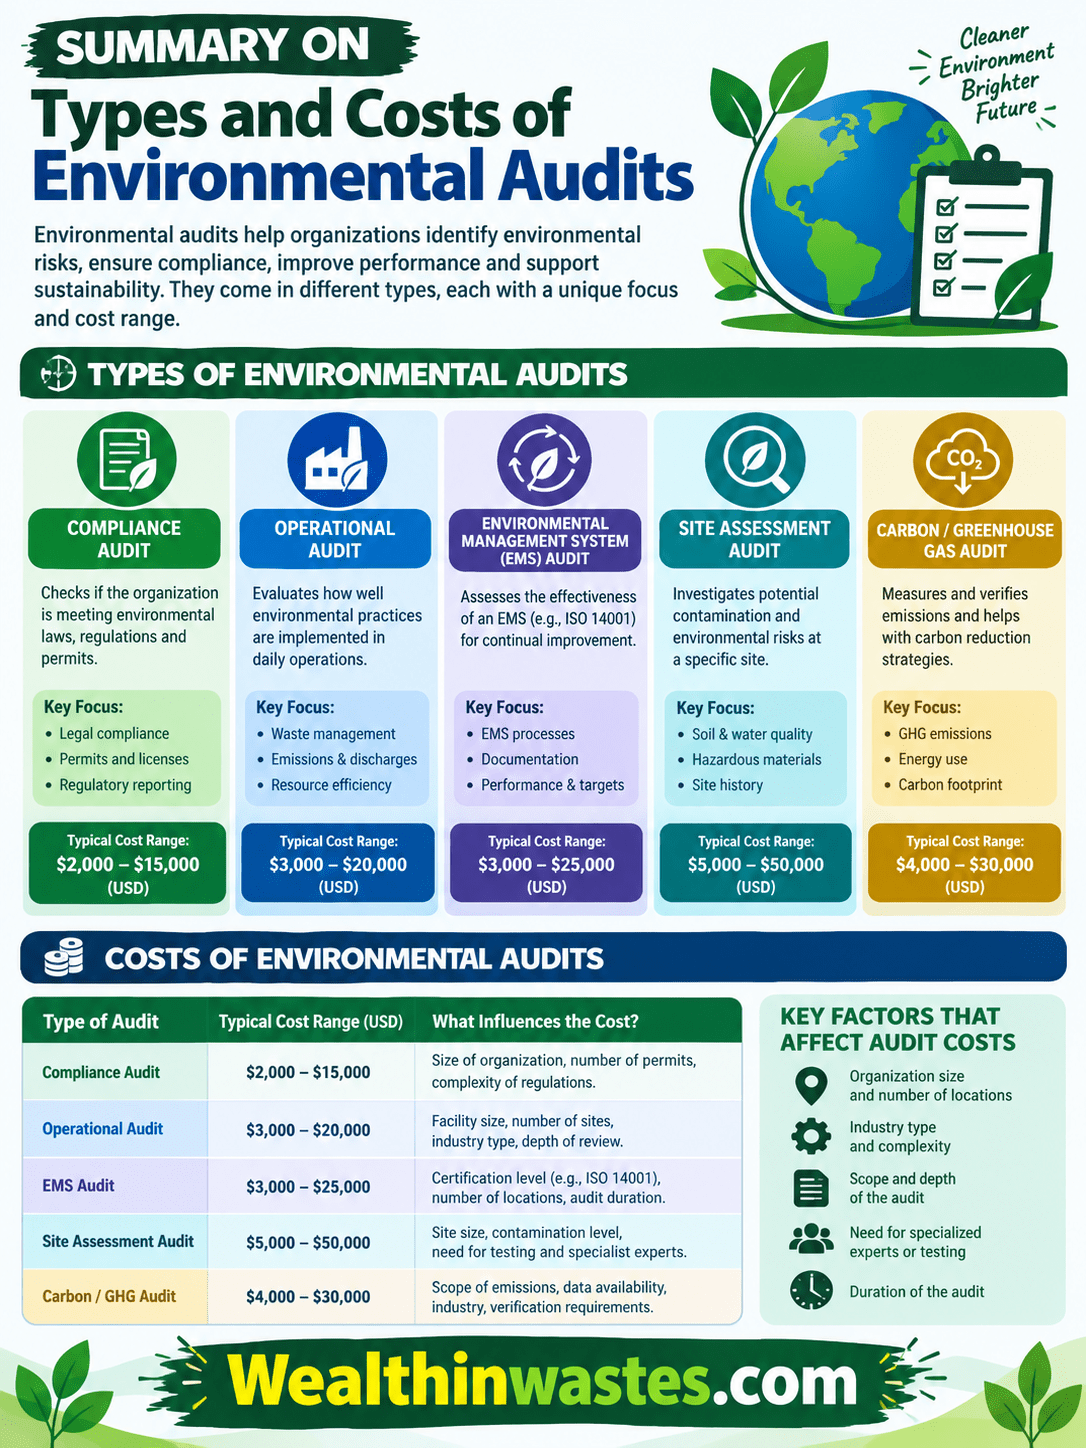
| Zone | Points clés |
|---|---|
| Signification | Évaluation systématique, documentée et objective de la performance environnementale par rapport à des critères définis. |
| Espèces | Audits de responsabilité, d’environnement managérial et d’activité, y compris audits de conformité, de risque, de diligence raisonnable, de déchets et d’énergie. |
| Coûts | Les coûts directs comprennent le temps du personnel, la formation, les frais externes, les perturbations et les rapports ; les coûts cachés découlent des actions correctives. |
| Avantages | Prend en charge la conformité, la réduction des risques, la confiance des parties prenantes, l’efficacité environnementale et l’amélioration continue. |
| Processus | Préparation de l’audit, visite des installations, évaluation et reporting, suivis d’un suivi des actions correctives. |
| Rapport | Doit être précis, clair, concis, opportun, objectif, pratique et axé sur les conclusions et les actions. |
Foire aux questions sur les types et les coûts des audits environnementaux : guide complet
1. Qu’est-ce qu’un audit environnemental ?
Un audit environnemental est une évaluation systématique, documentée, périodique et objective utilisée pour évaluer la performance environnementale, vérifier les exigences, identifier les risques, examiner les contrôles de gestion et soutenir l’amélioration environnementale continue au sein d’une organisation.
2. Quels sont les principaux types d’audits environnementaux ?
La source identifie les audits de responsabilité, les audits de l’environnement managérial et les audits d’activité.Le travail en matière de responsabilité comprend des audits de conformité, de risque et de diligence raisonnable, tandis que les audits d’activité examinent des domaines techniques ou opérationnels spécifiques au sein d’une organisation.
3. Quels sont les coûts directs d’un audit environnemental ?
Les coûts directs comprennent le temps de la direction et du personnel, la formation des auditeurs internes, les honoraires des auditeurs externes, les perturbations opérationnelles, la préparation de l’audit, la documentation, la publication et les autres ressources utilisées lors de la conduite du processus d’évaluation environnementale.
4. Quels sont les coûts cachés d’un audit environnemental ?
Des coûts cachés surviennent lorsque les conclusions d’un audit nécessitent des mesures correctives. Ces dépenses peuvent inclure des réparations, des mesures correctives, des contrôles améliorés, une surveillance supplémentaire, une formation, des mises à niveau d’équipement et des modifications des pratiques de gestion environnementale après l’audit.
5. Combien de phases comporte un audit environnemental ?
La source décrit trois phases principales : la préparation de l’audit, la visite des installations, ainsi que l’évaluation et le rapport. Les activités de suivi se poursuivent par la suite pour suivre les actions correctives et confirmer les améliorations dans l’ensemble de l’organisation.
6. Que doit contenir un rapport d’audit environnemental ?
Un rapport doit contenir l’objet et la portée de l’audit, les conclusions, l’analyse, les références aux mesures correctives, les recommandations, les détails de la distribution, les dossiers du programme, les informations sur les participants et un résumé destiné aux gestionnaires et autres décideurs.
7. Pourquoi les organisations effectuent-elles des audits environnementaux ?
Les organisations effectuent des audits environnementaux pour vérifier la conformité, évaluer les systèmes de gestion environnementale, évaluer les risques, identifier les inefficacités, réduire les impacts environnementaux, améliorer l’utilisation des ressources et soutenir des décisions de gestion éclairées dans l’ensemble des opérations.
8. À quelle fréquence les audits environnementaux doivent-ils être effectués ?
La fréquence des audits dépend des besoins de l’organisation, des risques, des exigences et de l’objectif de l’audit. La source fait état d’un audit de responsabilité de trois mois et de calendriers d’audit de conformité différents pour les auditeurs internes et externes.
Avez-vous des questions, des suggestions ou des contributions? Si tel est le cas, n’hésitez pas à utiliser la zone de commentaires ci-dessous pour partager vos réflexions. Nous vous encourageons également à bien vouloir partager ces informations avec d’autres personnes qui pourraient en bénéficier. Comme nous ne pouvons pas atteindre tout le monde en même temps, nous apprécions vraiment votre aide pour faire passer le message. Merci beaucoup pour votre soutien et pour votre partage !
Lire aussi : Guide de bonne gestion des déchets agricoles