


À medida que as organizações investem em projectos ambientais, devem compreender se os ganhos esperados justificam os recursos empenhados. A Análise Custo-Benefício Ambiental fornece um quadro económico sistemático para fazer essa avaliação.
A avaliação financeira tradicional concentra-se nas receitas, despesas, retornos de investimentos e interesses dos acionistas. A Análise de Custo-Benefício Ambiental expande essa perspectiva ao considerar os efeitos experimentados pelas comunidades, ecossistemas, consumidores, trabalhadores e outras partes interessadas.
A abordagem trata os efeitos ambientais como consequências económicas relevantes, mesmo quando os mercados não lhes atribuem preços óbvios. Isso torna a análise útil para projetos de controle de poluição, gestão de resíduos, conservação de recursos e melhoria ambiental.
A Análise Custo-Benefício Ambiental compara os custos esperados de uma intervenção com os seus benefícios ao longo do tempo. Pode, portanto, ajudar os decisores a seleccionar alternativas que produzam maior valor social global e bem-estar público.
Embora a avaliação monetária não possa captar perfeitamente todas as preocupações ambientais, o método incentiva pressupostos transparentes, comparação sistemática e reconhecimento explícito de impactos que as contas financeiras convencionais podem ignorar durante a avaliação do projecto e o planeamento estratégico.
Visão geral da análise de custo-benefício ambiental
A Análise de Custo-Benefício Ambiental é um método de avaliação de projetos que mede os custos e benefícios econômicos criados por uma decisão ambiental. Considera efeitos que vão além das contas financeiras imediatas da organização.
A avaliação financeira pode funcionar bem quando um investidor busca principalmente retornos monetários. A avaliação ambiental torna-se mais ampla quando os decisores devem considerar a saúde pública, a qualidade ambiental, o bem-estar comunitário, a conservação de recursos e as consequências sociais mais amplas.
O método, portanto, apoia decisões sobre projetos como instalações de controle de poluição, programas de redução de resíduos, sistemas de tratamento de águas residuais, iniciativas de reciclagem e restauração ambiental. Cada opção pode ser comparada utilizando critérios económicos comuns.
Um ponto forte importante é a perspectiva das partes interessadas. Uma fábrica pode gastar dinheiro na instalação de controlos de poluição, enquanto as comunidades vizinhas podem obter ar mais limpo, água mais segura, redução de doenças e melhores condições de vida.
Estudos de perdas econômicas decorrentes da poluição mostram por que os tomadores de decisão devem levar em conta as consequências da saúde, agricultura, pesca, propriedade e outras consequências que ocorrem fora das contas organizacionais convencionais.
Dado que os bens ambientais muitas vezes não têm preços de mercado directos, os analistas devem estimar o seu valor económico utilizando técnicas adequadas. A avaliação final deve indicar claramente os pressupostos, as incertezas, os períodos de tempo e os métodos de avaliação utilizados.
Metodologia de análise de custo-benefício ambiental
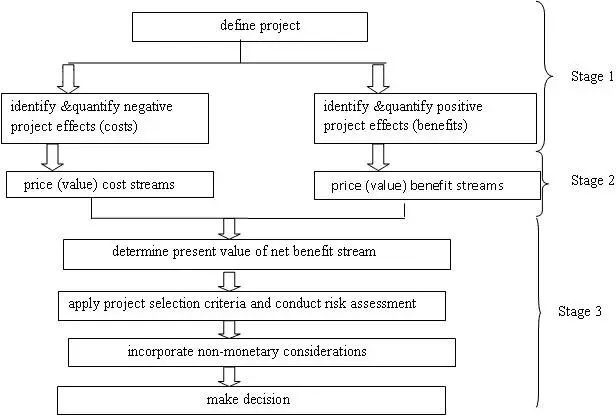
A Análise Custo-Benefício Ambiental segue uma sequência lógica que começa com os grupos afectados e os efeitos ambientais. Os analistas quantificam esses efeitos antes de atribuir valores económicos adequados a consequências importantes ao longo do ciclo de vida do projecto.
Primeiro, identifique as partes interessadas e os impactos do projeto. Incluir investidores, trabalhadores, consumidores, famílias próximas, organismos governamentais, utilizadores de recursos e ecossistemas afetados direta ou indiretamente ao longo do processo de avaliação, para que todos os interesses relevantes sejam representados de forma justa.
Em segundo lugar, quantificar os efeitos importantes. Os analistas estimam as mudanças nos resultados, utilização de recursos, níveis de poluição, resultados de saúde, qualidade ambiental, requisitos operacionais e outras consequências mensuráveis em comparação com uma linha de base adequada, utilizando evidências de base credíveis.
Terceiro, atribua valores económicos aos impactos relevantes. Os preços de mercado podem fornecer provas directas de alguns efeitos, enquanto as alterações ambientais não relacionadas com o mercado exigem métodos de avaliação baseados no comportamento, mercados substitutos ou inquéritos cuidadosamente concebidos.
A análise também deve definir a situação base, muitas vezes chamada de caso de não fazer nada. A comparação dos resultados do projeto com essa linha de base ajuda a revelar custos incrementais, benefícios, danos evitados e melhorias ambientais adicionais.
Por fim, descontar custos e benefícios que ocorrem em momentos diferentes. Isto permite que as consequências presentes e futuras integrem o mesmo quadro de decisão, tornando mais fácil comparar os investimentos ambientais a longo prazo com as alternativas.
Leia também: Tipos e custos de auditorias ambientais
Estrutura de análise de custo-benefício
Um quadro de análise de custo-benefício sólido liga as mudanças ambientais físicas às consequências económicas. Os analistas devem começar com um limite claro do projeto, uma linha de base confiável, partes interessadas relevantes, efeitos mensuráveis e um horizonte temporal apropriado.
Os custos do projecto geralmente incluem despesas de investimento, despesas de operação e manutenção, requisitos de recursos, custos administrativos, mitigação ambiental, monitorização e custos externos impostos às pessoas ou aos sistemas naturais ao longo do ciclo de vida do projecto.
Os benefícios do projecto podem incluir receitas adicionais, redução de custos operacionais, melhoria da produtividade, danos evitados pela poluição, redução dos riscos para a saúde, poupança de recursos e melhorias ambientais que geram valor para todas as partes interessadas afectadas.
A estrutura deve distinguir os efeitos internos do projeto dos efeitos externos. Isto evita que as organizações negligenciem os custos sociais simplesmente porque esses custos não aparecem nas demonstrações financeiras.
O quadro deverá também apoiar pressupostos de avaliação consistentes. Os analistas precisam de quantidades documentadas, preços, taxas de desconto, duração do projeto, mudanças ambientais e evidências para cada estimativa importante usada na avaliação.
Bom práticas de gestão ambiental enfatize a compreensão dos impactos antes de selecionar ações. A ACB baseia-se neste princípio, traduzindo as consequências relevantes do projecto em termos económicos comparáveis para uma tomada de decisão estruturada.
Identifique os custos e benefícios do projeto
Os custos e benefícios devem refletir as consequências incrementais do projeto proposto, e não todas as despesas ou vantagens associadas às operações organizacionais normais. A linha de base fornece o ponto crítico de comparação.
1. Custos de capital: Os custos de capital cobrem terrenos, edifícios, infra-estruturas, maquinaria, equipamento de tratamento, instalação, engenharia e outros investimentos únicos necessários para estabelecer o projecto ambiental e iniciar as operações.
2. Custos recorrentes: Os custos recorrentes surgem durante a operação e manutenção. Eles incluem energia, mão de obra, materiais, produtos químicos, inspeções, reparos, monitoramento, administração, manuseio de resíduos e substituição rotineira de componentes desgastados.
3. Custos Externos: Os custos externos ocorrem quando as actividades do projecto impõem encargos a terceiros ou aos recursos naturais. Os exemplos incluem doenças relacionadas com a poluição, danos ao ecossistema, redução da produtividade agrícola, perturbações e perdas de propriedade.
4. Benefícios diretos: Os benefícios diretos incluem receitas do projeto, materiais recuperados, produção de energia, melhorias nos serviços e ganhos mensuráveis que fluem diretamente para a organização ou operador do projeto durante o período operacional esperado.
5. Custos evitados: Os custos evitados incluem despesas evitadas através do controle da poluição, redução de resíduos, prevenção de acidentes, conformidade, redução de doenças, prevenção de remediação e conservação de recursos. Esses encargos evitados devem ser incluídos na estimativa dos benefícios sempre que haja provas fiáveis que apoiem a sua inclusão.
As organizações podem fortalecer esta avaliação aplicando uma abordagem clara processo de minimização de resíduos que identifica perdas materiais, ineficiências de recursos, despesas desnecessárias de descarte e encargos ambientais evitáveis em todas as operações.
Valorizando custos e benefícios ambientais
Os preços de mercado funcionam bem para bens e serviços tangíveis, mas muitos recursos ambientais carecem de preços directos. O ar puro, a biodiversidade, a qualidade da paisagem, as funções dos ecossistemas e os danos evitados à saúde requerem, portanto, uma avaliação cuidadosa.
Os analistas geralmente consideram a disposição de pagar pela melhoria ambiental ou a disposição de aceitar compensação pela deterioração ambiental. Estes conceitos ajudam a expressar mudanças na qualidade ambiental através de valores económicos para a mudança ambiental considerada.
A avaliação deve permanecer transparente porque os valores ambientais estimados dependem da qualidade dos dados, dos pressupostos, das populações afectadas, dos horizontes temporais e da mudança ambiental específica em consideração antes dos analistas adoptarem as estimativas finais.
1. Preços reais de mercado: Os métodos baseados no mercado utilizam preços observados ou alterações mensuráveis na produção. Por exemplo, a poluição que reduz o rendimento das colheitas pode ser valorizada através da perda de produção ou do aumento dos custos de produção.
2. Despesas Preventivas: As despesas preventivas estimam o valor ambiental do dinheiro gasto para evitar danos. A abordagem pode indicar quanto as pessoas ou organizações estão preparadas para gastar na protecção de activos contra alterações ambientais prejudiciais.
3. Custos de substituição: Os custos de reposição estimam o valor da reparação ou substituição de ativos afetados pela deterioração ambiental. O método funciona melhor quando a restauração substitui genuinamente o serviço ambiental que foi perdido.
Estas abordagens tornam-se especialmente relevantes onde redução de resíduos domésticos, a conservação dos recursos, a prevenção da poluição ou os danos ambientais evitados podem gerar benefícios económicos mensuráveis para as comunidades e instituições.
Abordagens substitutas de avaliação de mercado
Os métodos de mercado substituto estimam os valores ambientais através dos preços observados nos mercados relacionados. São úteis quando os atributos ambientais influenciam as transacções normais, mas não possuem o seu próprio preço de mercado directo na análise económica ambiental.
1. Abordagem do valor da propriedade: As diferenças entre propriedades semelhantes podem revelar o valor implícito dos atributos ambientais. Ambientes mais limpos, melhor qualidade da paisagem ou redução da poluição podem influenciar o valor que os compradores pagam.
2. Abordagem Diferencial Salarial: As diferenças salariais entre empregos comparáveis podem fornecer provas sobre a compensação pelos riscos ambientais. Empregos em locais com maior poluição ou perigos podem exigir salários mais elevados para atrair trabalhadores.
3. Abordagem de custo de viagem: Despesas de viagem, tempo e frequência de visitas podem ajudar a estimar o valor recreativo. Os analistas podem então avaliar como as mudanças na qualidade ambiental influenciam a procura por parques, atrações, lagos ou destinos semelhantes.
Esses métodos dependem de dados adequados e de uma interpretação cuidadosa. Por exemplo, os valores das propriedades podem reflectir muitos factores para além da qualidade ambiental, enquanto o comportamento de viagem pode mudar devido ao rendimento, acessibilidade, preferências ou destinos substitutos.
As informações sobre danos ambientais também fortalecem a avaliação. Pesquisa sobre medidas de redução da poluição pode revelar mudanças na saúde, na agricultura, nas pescas, na propriedade e nos ecossistemas que os analistas podem incorporar em estimativas mais amplas de benefícios sociais.
Avaliação Ambiental Baseada em Pesquisa
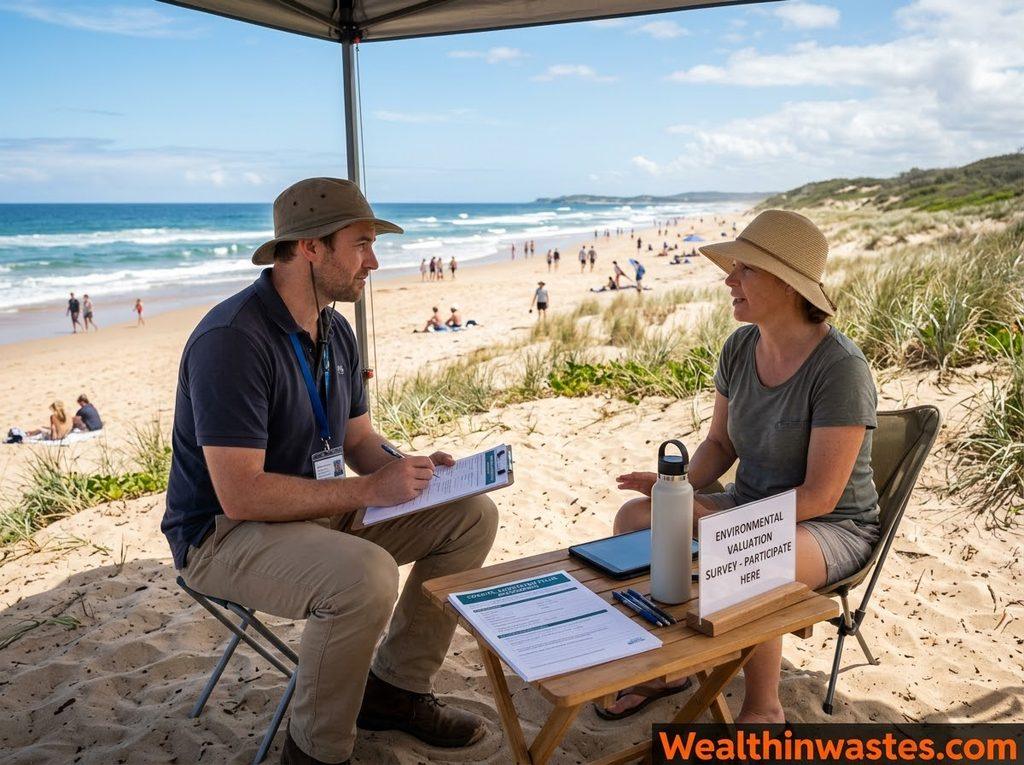
Quando os mercados observáveis não conseguem fornecer valores ambientais fiáveis, os métodos baseados em inquéritos podem estimar a forma como as pessoas valorizam as mudanças hipotéticas. Os analistas apresentam cenários cuidadosamente concebidos e perguntam aos entrevistados sobre as suas preferências quando a evidência direta do mercado permanece indisponível.
1. Avaliação Contingente: A avaliação contingente pergunta aos entrevistados quanto eles pagariam por uma melhoria ambiental ou aceitariam por uma deterioração específica. O método pode capturar valores que os métodos baseados em comportamento não percebem.
2. Classificação Contingente: A classificação contingente apresenta alternativas hipotéticas contendo atributos ambientais. Os entrevistados classificam ou avaliam as alternativas, permitindo aos analistas inferir preferências para diferentes combinações de condições ambientais de forma clara e consistente entre os entrevistados.
O desenho da pesquisa afeta fortemente os resultados. As perguntas devem descrever claramente a mudança ambiental, definir quem recebe o benefício ou arca com o custo, explicar os mecanismos de pagamento ou compensação e evitar linguagem técnica confusa.
Os analistas também devem considerar as respostas estratégicas, o viés hipotético, a seleção da amostra e a incerteza. A verificação cruzada dos resultados do inquérito com outras evidências disponíveis pode melhorar a confiança nos valores ambientais estimados antes de aplicar os valores do inquérito às decisões de investimento.
Uma avaliação bem projetada complementa a prática estratégias práticas de redução de resíduos. Pode ajudar a estimar os benefícios da produção mais limpa, da prevenção de resíduos, da melhoria do saneamento, da conservação de recursos e de programas de gestão ambiental.
Regras de decisão para CBA ambiental
Depois de os analistas quantificarem e avaliarem os efeitos do projecto, devem comparar benefícios e custos utilizando uma regra de decisão apropriada. Como os projetos geralmente abrangem vários anos, as diferenças de tempo exigem descontos para obter valores presentes comparáveis.
1. Valor Presente Líquido: O valor presente líquido é igual ao valor presente dos benefícios menos o valor presente dos custos. Um VAL positivo indica que os benefícios descontados excedem os custos descontados nos pressupostos seleccionados.
2. Relação Custo-Benefício: A relação custo-benefício compara benefícios descontados com custos descontados. Um rácio acima de um indica que os benefícios descontados excedem os custos descontados relevantes para o projecto.
3. Taxa interna de retorno: A Taxa Interna de Retorno é a taxa de desconto que torna o VPL do projeto igual a zero. Um projecto geralmente parece atraente quando a sua TIR excede a taxa de referência seleccionada pelo decisor.
4. Efeitos não monetários: Alguns efeitos ambientais resistem a uma avaliação monetária fiável. Os analistas devem identificá-los separadamente e explicar como poderão fortalecer ou enfraquecer a decisão global, apesar da exclusão do VAL quantificado.
Os decisores devem testar pressupostos importantes através de análises de sensibilidade. Mudanças nos custos, benefícios, resultados ambientais, duração do projecto ou taxas de desconto podem revelar se a opção preferida permanece robusta sob incerteza antes da implementação.
Projetos envolvendo desenvolvimentos de tecnologia ambiental pode exigir suposições adicionais porque o desempenho do equipamento, o uso de energia, as necessidades de manutenção, a vida útil e os custos futuros podem influenciar significativamente o resultado do investimento.
Leia também: Guia de reciclagem e descarte de resíduos
Uso de CBA Ambiental em EMS
A Análise de Custo-Benefício Ambiental pode apoiar um Sistema de Gestão Ambiental, ajudando as organizações a alocar recursos para objectivos e metas que proporcionam um forte valor ambiental e económico durante o planeamento e revisão ambiental.
1. Alocação de Recursos: Os programas EMS exigem dinheiro, tempo do pessoal, equipamento, monitorização, formação e atenção da gestão. A ACB compara ações alternativas e direciona recursos para opções com maiores benefícios ambientais e económicos.
2. Prevenção da Poluição: A CBA pode comparar opções de prevenção, tratamento, reciclagem, reutilização e descarte. A redução na fonte pode gerar economias ao diminuir as perdas de materiais, os requisitos de tratamento, os volumes de descarte e os riscos ambientais ao longo do tempo.
3. Responsabilidade das partes interessadas: As decisões ambientais afetam comunidades, clientes, trabalhadores, reguladores, investidores e ecossistemas. A ABC torna visíveis consequências importantes e apoia a comunicação transparente sobre as prioridades do programa, os resultados esperados e as responsabilidades de forma clara.
4. Melhoria Contínua: Um SGA incentiva o monitoramento e a melhoria. A repetição da análise custo-benefício quando as condições mudam pode revelar novas oportunidades, comparar os resultados reais com as previsões e fortalecer futuras decisões de investimento ambiental.
As organizações podem usar métodos adequados de tratamento de resíduos quando a prevenção não consegue eliminar os resíduos. A CBA ajuda a comparar os custos do tratamento com os danos evitados, os recursos recuperados, os ganhos de conformidade e os benefícios da proteção ambiental.
Programas ambientais eficazes também dependem de controle eficaz de resíduos, porque o mau manuseamento pode criar custos ocultos através da poluição, impactos na saúde, requisitos de limpeza, utilização ineficiente de recursos e exposição regulamentar evitável.
As opções de reciclagem também podem influenciar a economia do projeto. Reciclagem para controle de poluição pode reduzir os requisitos de eliminação, recuperar materiais, conservar recursos e proporcionar benefícios que fortalecem a defesa ambiental global.
Quanto mais amplo benefícios econômicos e ambientais da reciclagem devem, portanto, entrar na avaliação sempre que puderem ser medidos de forma confiável e conectados aos resultados ambientais e financeiros incrementais do projeto.
Para projetos relacionados à água, os analistas podem comparar alternativas usando opções de tratamento de águas residuais, considerando despesas de capital, requisitos operacionais, desempenho do tratamento, qualidade do efluente, riscos ambientais e oportunidades potenciais de reutilização.
Instalações industriais podem exigir tratamento de águas residuais industriais, especialmente quando os efluentes contêm substâncias perigosas, cargas orgânicas, nutrientes ou outros contaminantes que exigem tratamento adicional antes da descarga.
Comunidades e instalações menores podem avaliar sistemas de águas residuais no local comparando a instalação, a manutenção, os requisitos de terreno, o desempenho do tratamento, a proteção das águas subterrâneas e os custos operacionais a longo prazo com alternativas centralizadas.
Os analistas também devem considerar padrões de qualidade da água porque a conformidade afecta a concepção do projecto, os requisitos operacionais, o desempenho ambiental, as responsabilidades potenciais e os benefícios sociais criados por recursos hídricos mais seguros.
Entendimento classificação de poluentes pode melhorar a estimativa do impacto porque diferentes poluentes criam diferentes caminhos, padrões de exposição, requisitos de tratamento, danos ambientais e potenciais consequências para a saúde das populações afetadas.
Finalmente, planejamento climático e de sustentabilidade pode fortalecer a ABC a longo prazo, garantindo que os investimentos ambientais considerem a eficiência dos recursos, a redução da poluição, a resiliência dos ecossistemas, as necessidades de adaptação e as condições ambientais futuras.
As auditorias ambientais complementam a ACB porque identificam lacunas de conformidade, fraquezas operacionais, riscos e possíveis oportunidades de redução de custos. Juntas, estas ferramentas podem reforçar o desempenho ambiental, a responsabilização e a eficiência dos recursos durante revisões regulares.
A Análise Custo-Benefício Ambiental proporciona, portanto, uma ponte prática entre a economia e a gestão ambiental. Ajuda os decisores a comparar as necessidades de recursos com os benefícios, incluindo os efeitos externos que a avaliação financeira tradicional pode ignorar.
A ABC continua a ser especialmente valiosa quando várias alternativas ambientais podem atingir objectivos semelhantes, mas diferem em custos, prazos, eficácia, riscos, impactos sociais ou requisitos de recursos durante o período esperado do projecto.
A sua utilidade aumenta quando os analistas combinam medições físicas fiáveis com pressupostos transparentes, técnicas de avaliação credíveis, testes de sensibilidade, informações das partes interessadas e revisão regular dos resultados reais do projecto em relação às expectativas originais.
Ao aplicar a ACB num SGA, as organizações podem melhorar a alocação de recursos, ao mesmo tempo que fortalecem a prevenção da poluição, a responsabilização das partes interessadas, o desempenho regulamentar, a proteção ambiental e a sustentabilidade a longo prazo das decisões operacionais.
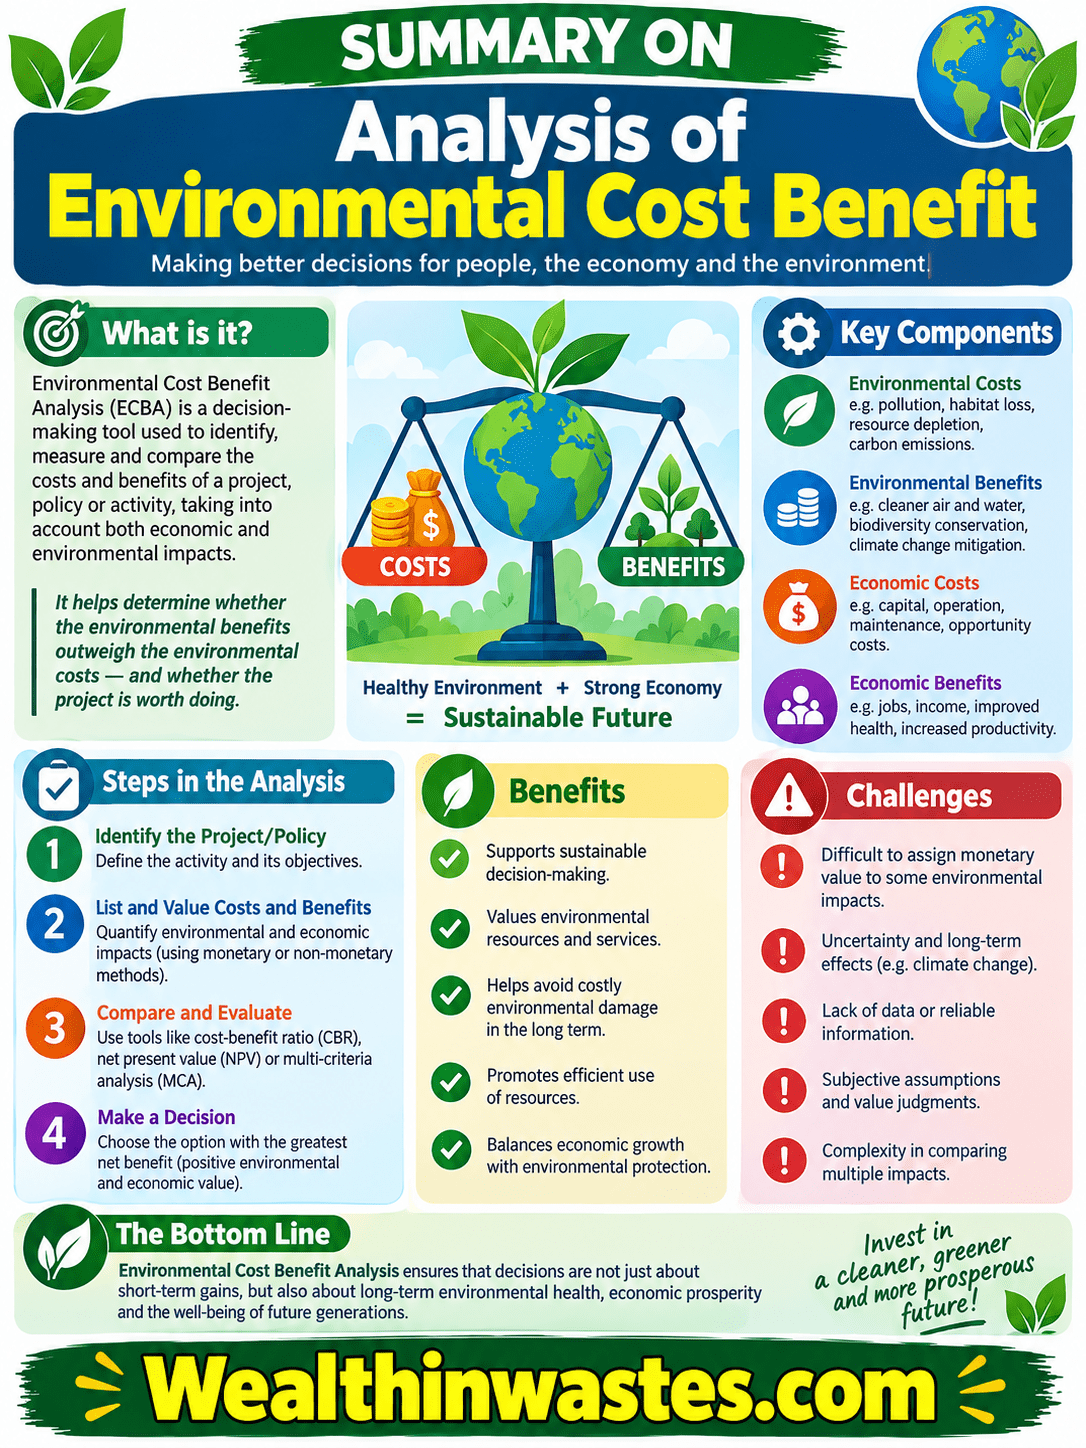
Resumo da Análise do Custo-Benefício Ambiental
| Aspecto | Resumo |
|---|---|
| Significado | A Análise de Custo-Benefício Ambiental compara os custos e benefícios do projeto, ao mesmo tempo que inclui efeitos sociais e ambientais relevantes. |
| Propósito | Apoia melhores decisões de investimento, considerando impactos que vão além das contas financeiras normais. |
| Metodologia | O processo identifica as partes interessadas, quantifica os efeitos, avalia os impactos relevantes, desconta os valores futuros e aplica regras de decisão. |
| Custos | Os custos podem incluir despesas de capital, despesas recorrentes, mitigação, monitorização e custos ambientais externos. |
| Benefícios | Os benefícios podem incluir receitas, poupanças, melhoria da produtividade, recuperação de recursos, danos evitados e melhorias ambientais. |
| Avaliação | Os valores ambientais podem utilizar preços de mercado, despesas preventivas, custos de substituição, mercados substitutos ou pesquisas. |
| Regras de decisão | O VAL, a relação custo-benefício, a TIR e a avaliação qualitativa dos impactos não monetários apoiam as decisões do projecto. |
| Aplicação EMS | A CBA ajuda os programas EMS a alocar recursos, comparar alternativas, prevenir a poluição, melhorar a responsabilização e apoiar a melhoria contínua. |
Perguntas frequentes sobre análise de custo-benefício ambiental: um guia prático
1. O que é Análise Custo-Benefício Ambiental?
É um método de avaliação de projectos que compara custos e benefícios económicos, ao mesmo tempo que considera os efeitos ambientais e sociais que as contas financeiras convencionais podem ignorar.
2. Por que a Análise Custo-Benefício Ambiental é importante para projetos ambientais?
Ajuda os decisores a comparar alternativas, alocar recursos de forma eficiente, reconhecer custos externos e identificar projetos que proporcionem um valor ambiental e social global mais forte.
3. Quais são as principais etapas da Análise Custo-Benefício Ambiental?
As principais etapas envolvem a identificação das partes afetadas, a quantificação dos impactos, a atribuição de valores econômicos, o desconto de custos e benefícios futuros e a aplicação de critérios de decisão adequados.
4. Como são avaliados os benefícios ambientais quando os mercados não oferecem preços?
Os analistas podem utilizar despesas preventivas, custos de reposição, valores de propriedade, diferenças salariais, custos de viagem, avaliação contingente e outras técnicas adequadas de avaliação não mercantil.
5. O que significa um VAL positivo na ABC Ambiental?
Um VAL positivo significa que os benefícios descontados excedem os custos descontados de acordo com os pressupostos e a taxa de desconto utilizados para a avaliação do projeto.
6. Como é que a CBA apoia um Sistema de Gestão Ambiental?
A CBA ajuda as organizações a priorizar os investimentos ambientais, comparar alternativas, melhorar a alocação de recursos, reduzir os custos de poluição, reforçar a responsabilização e apoiar a melhoria contínua nos programas EMS.
7. A ABC Ambiental pode incluir efeitos que não podem ser expressos monetariamente?
Sim. Os analistas podem identificar os efeitos não monetários separadamente, descrever a sua importância e avaliar como podem influenciar a decisão global juntamente com os resultados económicos quantificados.
8. Qual é a diferença entre avaliação financeira e ACB Ambiental?
A avaliação financeira concentra-se principalmente nos retornos dos investidores, enquanto a ACB Ambiental considera consequências sociais, ambientais, das partes interessadas e económicas mais amplas associadas às decisões do projeto.
Você tem alguma dúvida, sugestão ou contribuição? Em caso afirmativo, sinta-se à vontade para usar a caixa de comentários abaixo para compartilhar suas idéias. Também encorajamos você a compartilhar essas informações com outras pessoas que possam se beneficiar delas. Como não podemos alcançar todos ao mesmo tempo, agradecemos sinceramente a sua ajuda na divulgação. Muito obrigado pelo seu apoio e por compartilhar!
Leia também: Controlo do desperdício alimentar e da reciclagem na agricultura