


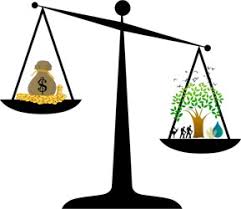
Ketika organisasi berinvestasi dalam proyek lingkungan, mereka harus memahami apakah keuntungan yang diharapkan sesuai dengan sumber daya yang diberikan. Analisis Manfaat Biaya Lingkungan memberikan kerangka ekonomi yang sistematis untuk melakukan penilaian tersebut.
Penilaian keuangan tradisional berkonsentrasi pada pendapatan, pengeluaran, hasil investasi, dan kepentingan pemegang saham. Analisis Manfaat Biaya Lingkungan memperluas perspektif tersebut dengan mempertimbangkan dampak yang dialami oleh masyarakat, ekosistem, konsumen, pekerja, dan pemangku kepentingan lainnya.
Pendekatan ini memperlakukan dampak lingkungan sebagai konsekuensi ekonomi yang relevan bahkan ketika pasar tidak menentukan harga yang jelas. Hal ini membuat analisis ini berguna untuk pengendalian polusi, pengelolaan limbah, konservasi sumber daya, dan proyek perbaikan lingkungan.
Analisis Manfaat Biaya Lingkungan membandingkan perkiraan biaya suatu intervensi dengan manfaatnya dari waktu ke waktu. Oleh karena itu, hal ini dapat membantu para pengambil keputusan dalam memilih alternatif yang menghasilkan nilai sosial dan kesejahteraan masyarakat yang lebih besar secara keseluruhan.
Meskipun penilaian moneter tidak dapat menangkap setiap permasalahan lingkungan dengan sempurna, metode ini mendorong asumsi yang transparan, perbandingan sistematis, dan pengakuan eksplisit atas dampak yang mungkin diabaikan oleh perhitungan keuangan konvensional selama penilaian proyek dan perencanaan strategis.
Ikhtisar Analisis Manfaat Biaya Lingkungan
Analisis Manfaat Biaya Lingkungan adalah metode penilaian proyek yang mengukur biaya dan manfaat ekonomi yang ditimbulkan oleh keputusan lingkungan. Hal ini mempertimbangkan dampak di luar rekening keuangan langsung organisasi.
Penilaian keuangan dapat bekerja dengan baik ketika investor terutama mencari keuntungan dalam bentuk uang. Penilaian lingkungan menjadi lebih luas ketika pengambil keputusan harus mempertimbangkan kesehatan masyarakat, kualitas lingkungan, kesejahteraan masyarakat, konservasi sumber daya, dan konsekuensi sosial yang lebih luas.
Oleh karena itu, metode ini mendukung pengambilan keputusan mengenai proyek-proyek seperti fasilitas pengendalian polusi, program pengurangan limbah, sistem pengolahan air limbah, inisiatif daur ulang, dan pemulihan lingkungan. Setiap opsi dapat dibandingkan dengan menggunakan kriteria ekonomi umum.
Kekuatan penting adalah perspektif pemangku kepentingan. Sebuah pabrik mungkin mengeluarkan uang untuk melakukan pengendalian polusi, sementara masyarakat di sekitarnya mungkin mendapatkan udara yang lebih bersih, air yang lebih aman, berkurangnya penyakit, dan kondisi kehidupan yang lebih baik.
Studi tentang kerugian ekonomi akibat polusi menunjukkan mengapa pengambil keputusan harus mempertimbangkan kesehatan, pertanian, perikanan, properti, dan konsekuensi lain yang terjadi di luar perhitungan organisasi konvensional.
Karena barang-barang lingkungan seringkali tidak memiliki harga pasar langsung, analis harus memperkirakan nilai ekonominya dengan menggunakan teknik yang sesuai. Penilaian akhir harus dengan jelas menyatakan asumsi, ketidakpastian, periode waktu, dan metode penilaian yang digunakan.
Metodologi Analisis Manfaat Biaya Lingkungan
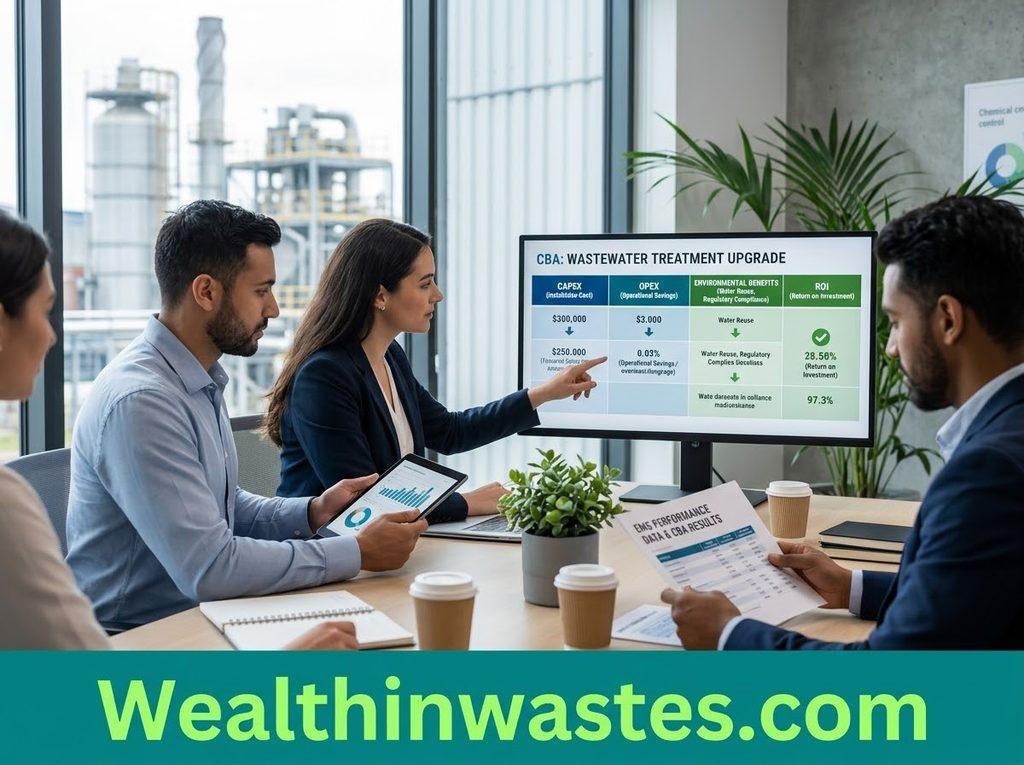
Analisis Biaya Manfaat Lingkungan mengikuti urutan logis yang dimulai dengan kelompok yang terkena dampak dan dampak lingkungan. Analis mengukur dampak-dampak tersebut sebelum menetapkan nilai ekonomi yang sesuai untuk konsekuensi-konsekuensi penting sepanjang siklus hidup proyek.
Pertama, identifikasi pemangku kepentingan dan dampak proyek. Sertakan investor, pekerja, konsumen, rumah tangga terdekat, badan pemerintah, pengguna sumber daya, dan ekosistem yang terkena dampak langsung atau tidak langsung selama proses penilaian sehingga setiap kepentingan yang relevan terwakili secara adil.
Kedua, mengukur dampak-dampak penting. Analis memperkirakan perubahan output, penggunaan sumber daya, tingkat polusi, hasil kesehatan, kualitas lingkungan, persyaratan operasional, dan konsekuensi terukur lainnya dibandingkan dengan data dasar yang sesuai dengan menggunakan bukti dasar yang kredibel.
Ketiga, menetapkan nilai ekonomi pada dampak yang relevan. Harga pasar dapat memberikan bukti langsung mengenai beberapa dampak, sementara perubahan lingkungan non-pasar memerlukan metode penilaian berdasarkan perilaku, pasar pengganti, atau survei yang dirancang dengan cermat.
Analisis tersebut juga harus mendefinisikan situasi dasar, yang sering disebut kasus do-nothing (tidak melakukan apa-apa). Membandingkan hasil proyek dengan data dasar tersebut membantu mengungkap tambahan biaya, manfaat, pencegahan kerusakan, dan perbaikan lingkungan tambahan.
Terakhir, diskon biaya dan manfaat terjadi pada waktu yang berbeda. Hal ini memungkinkan konsekuensi saat ini dan masa depan masuk ke dalam kerangka keputusan yang sama, sehingga membuat investasi lingkungan hidup jangka panjang lebih mudah dibandingkan dengan alternatif lain.
Baca Juga: Jenis dan Biaya Audit Lingkungan
Kerangka Analisis Manfaat Biaya
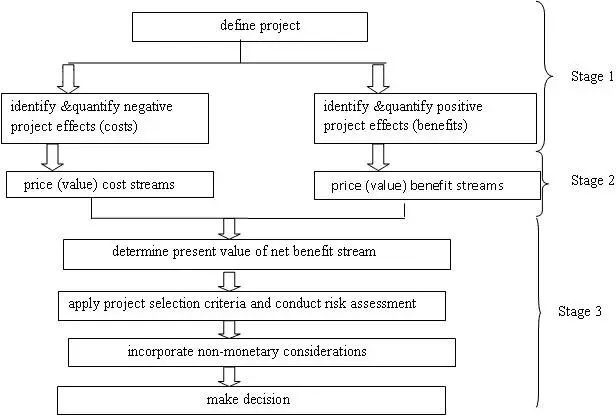
Kerangka Analisis Biaya Manfaat yang baik menghubungkan perubahan lingkungan fisik dengan konsekuensi ekonomi. Analis harus memulai dengan batasan proyek yang jelas, data dasar yang dapat diandalkan, pemangku kepentingan yang relevan, dampak yang dapat diukur, dan jangka waktu yang tepat.
Biaya proyek biasanya mencakup pengeluaran investasi, biaya operasi dan pemeliharaan, kebutuhan sumber daya, biaya administrasi, mitigasi lingkungan, pemantauan, dan biaya eksternal yang dibebankan pada masyarakat atau sistem alam sepanjang siklus hidup proyek.
Manfaat proyek dapat mencakup pendapatan tambahan, pengurangan biaya operasional, peningkatan produktivitas, pencegahan kerusakan akibat polusi, penurunan risiko kesehatan, penghematan sumber daya, dan perbaikan lingkungan yang menghasilkan nilai bagi semua pemangku kepentingan yang terkena dampak.
Kerangka kerja ini harus membedakan dampak di dalam proyek dan dampak eksternal. Hal ini mencegah organisasi mengabaikan biaya sosial hanya karena biaya tersebut tidak muncul dalam laporan keuangan.
Kerangka kerja ini juga harus mendukung asumsi penilaian yang konsisten. Analis memerlukan kuantitas, harga, tingkat diskonto, durasi proyek, perubahan lingkungan, dan bukti yang terdokumentasi untuk setiap perkiraan besar yang digunakan dalam penilaian.
Bagus praktik pengelolaan lingkungan hidup menekankan pemahaman dampak sebelum memilih tindakan. CBA dibangun berdasarkan prinsip ini dengan menerjemahkan konsekuensi proyek yang relevan ke dalam istilah ekonomi yang sebanding untuk pengambilan keputusan terstruktur.
Identifikasi Biaya dan Manfaat Proyek
Biaya dan manfaat harus mencerminkan konsekuensi tambahan dari proyek yang diusulkan, bukan setiap biaya atau keuntungan yang terkait dengan operasi normal organisasi. Garis dasar memberikan titik perbandingan yang penting.
1. Biaya Modal: Biaya modal mencakup tanah, bangunan, infrastruktur, mesin, peralatan pengolahan, instalasi, teknik, dan investasi satu kali lainnya yang diperlukan untuk mendirikan proyek lingkungan dan memulai operasi.
2. Biaya Berulang: Biaya berulang timbul selama pengoperasian dan pemeliharaan. Hal ini mencakup energi, tenaga kerja, material, bahan kimia, inspeksi, perbaikan, pemantauan, administrasi, penanganan limbah, dan penggantian rutin komponen yang aus.
3. Biaya Eksternal: Biaya eksternal terjadi ketika kegiatan proyek membebani pihak ketiga atau sumber daya alam. Contohnya termasuk penyakit yang berhubungan dengan polusi, kerusakan ekosistem, penurunan produktivitas pertanian, gangguan, dan kerugian harta benda.
4. Manfaat Langsung: Manfaat langsung mencakup pendapatan proyek, material yang diperoleh kembali, produksi energi, peningkatan layanan, dan keuntungan terukur yang mengalir langsung ke organisasi atau operator proyek selama periode operasi yang diharapkan.
5. Biaya yang Dihindari: Biaya yang dapat dihindari mencakup biaya yang dapat dicegah melalui pengendalian polusi, pengurangan limbah, pencegahan kecelakaan, kepatuhan, pengurangan penyakit, penghindaran remediasi, dan konservasi sumber daya. Beban yang dapat dihindarkan tersebut harus dimasukkan ke dalam perkiraan manfaat apabila terdapat bukti yang dapat diandalkan yang mendukung pencantumannya.
Organisasi dapat memperkuat penilaian ini dengan menerapkan pendekatan yang jelas proses minimalisasi limbah yang mengidentifikasi kerugian material, inefisiensi sumber daya, biaya pembuangan yang tidak perlu, dan beban lingkungan yang dapat dihindari di seluruh operasi.
Menilai Biaya dan Manfaat Lingkungan
Harga pasar berlaku baik untuk barang dan jasa berwujud, namun banyak sumber daya lingkungan yang tidak memiliki harga langsung. Oleh karena itu, udara bersih, keanekaragaman hayati, kualitas lanskap, fungsi ekosistem, dan pencegahan kerusakan kesehatan memerlukan penilaian yang cermat.
Analis umumnya mempertimbangkan kesediaan untuk membayar perbaikan lingkungan atau kesediaan untuk menerima kompensasi atas kerusakan lingkungan. Konsep-konsep ini membantu mengungkapkan perubahan kualitas lingkungan melalui nilai-nilai ekonomi untuk perubahan lingkungan yang dipertimbangkan.
Penilaian harus tetap transparan karena estimasi nilai lingkungan bergantung pada kualitas data, asumsi, populasi yang terkena dampak, jangka waktu, dan perubahan lingkungan spesifik yang dipertimbangkan sebelum analis mengadopsi estimasi akhir.
1. Harga Pasar Sebenarnya: Metode berbasis pasar menggunakan harga yang diamati atau perubahan produksi yang dapat diukur. Misalnya, polusi yang mengurangi hasil panen dapat dinilai melalui hilangnya hasil atau peningkatan biaya produksi.
2. Belanja Pencegahan: Pengeluaran preventif memperkirakan nilai lingkungan dari uang yang dikeluarkan untuk menghindari kerusakan. Pendekatan ini dapat menunjukkan berapa banyak orang atau organisasi yang siap mengeluarkan dana untuk melindungi aset dari perubahan lingkungan yang berbahaya.
3. Biaya Penggantian: Biaya penggantian memperkirakan nilai dari perbaikan atau penggantian aset yang terkena dampak kerusakan lingkungan. Metode ini akan berhasil jika restorasi benar-benar menggantikan jasa lingkungan yang hilang.
Pendekatan-pendekatan ini menjadi sangat relevan di mana pun pengurangan sampah rumah tangga, konservasi sumber daya, pencegahan polusi, atau pencegahan kerusakan lingkungan dapat menghasilkan manfaat ekonomi yang terukur bagi masyarakat dan lembaga.
Pendekatan Penilaian Pasar Pengganti
Metode pasar pengganti memperkirakan nilai lingkungan melalui harga yang diamati di pasar terkait. Mereka berguna ketika atribut lingkungan mempengaruhi transaksi biasa namun tidak memiliki harga pasar langsung dalam analisis ekonomi lingkungan.
1. Pendekatan Nilai Properti: Perbedaan antara properti yang serupa dapat mengungkapkan nilai implisit dari atribut lingkungan. Lingkungan yang lebih bersih, kualitas lanskap yang lebih baik, atau berkurangnya polusi dapat memengaruhi harga yang dibayar pembeli.
2. Pendekatan Diferensial Upah: Perbedaan upah antar pekerjaan yang sebanding dapat memberikan bukti mengenai kompensasi atas risiko lingkungan. Pekerjaan di lokasi dengan polusi atau bahaya yang lebih besar mungkin memerlukan upah yang lebih tinggi untuk menarik pekerja.
3. Pendekatan Biaya Perjalanan: Biaya perjalanan, waktu, dan frekuensi kunjungan dapat membantu memperkirakan nilai rekreasi. Analis kemudian dapat menilai bagaimana perubahan kualitas lingkungan mempengaruhi permintaan akan taman, objek wisata, danau, atau destinasi serupa.
Metode-metode ini bergantung pada data yang sesuai dan interpretasi yang cermat. Misalnya, nilai properti dapat mencerminkan banyak faktor selain kualitas lingkungan, sedangkan perilaku perjalanan dapat berubah karena pendapatan, aksesibilitas, preferensi, atau tujuan pengganti.
Informasi kerusakan lingkungan juga memperkuat penilaian. Penelitian tentang langkah-langkah pengurangan polusi dapat mengungkap perubahan di bidang kesehatan, pertanian, perikanan, properti, dan ekosistem yang dapat dimasukkan oleh para analis ke dalam perkiraan manfaat sosial yang lebih luas.
Penilaian Lingkungan Berbasis Survei
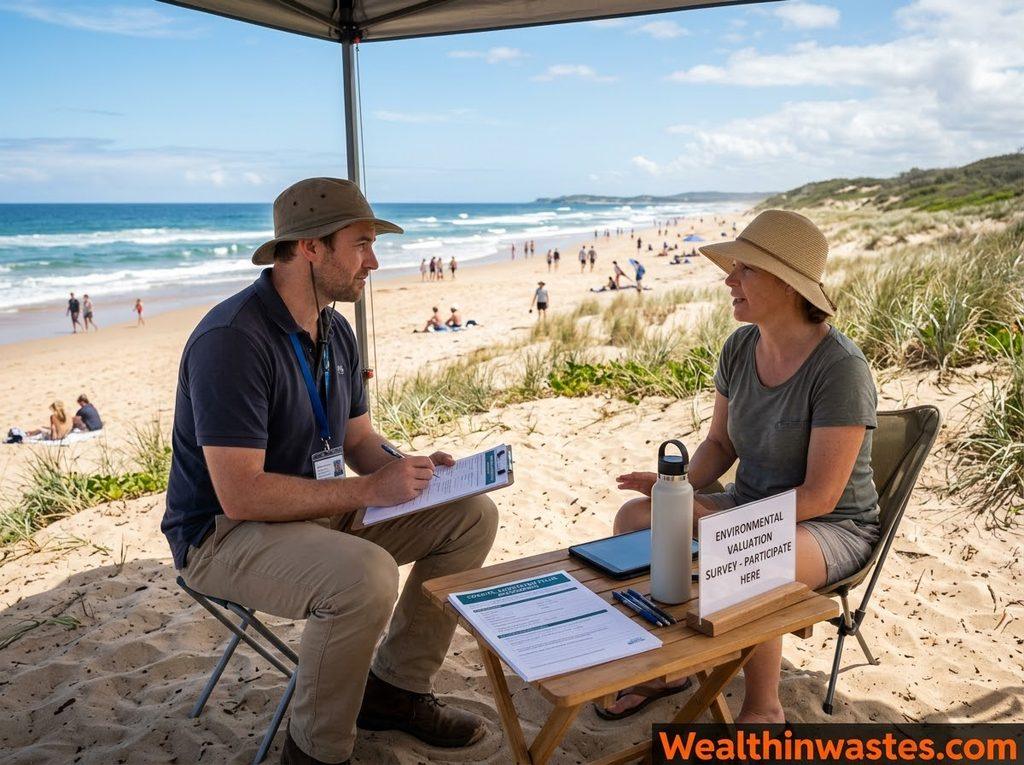
Ketika pasar yang dapat diobservasi tidak dapat memberikan nilai lingkungan yang dapat diandalkan, metode berbasis survei dapat memperkirakan bagaimana masyarakat menilai perubahan hipotetis. Analis menyajikan skenario yang dirancang dengan cermat dan menanyakan responden tentang preferensi mereka ketika bukti pasar langsung tidak tersedia.
1. Penilaian Kontinjensi: Penilaian kontinjensi menanyakan responden berapa banyak mereka akan membayar untuk perbaikan lingkungan atau menerima kerusakan tertentu. Metode ini dapat menangkap nilai-nilai yang tidak dimiliki oleh metode berbasis perilaku.
2. Peringkat Kontingen: Peringkat kontingen menyajikan alternatif hipotetis yang mengandung atribut lingkungan. Responden memberi peringkat atau mengevaluasi alternatif-alternatif yang ada, sehingga analis dapat menyimpulkan preferensi berbagai kombinasi kondisi lingkungan secara jelas dan konsisten di antara para responden.
Desain survei sangat mempengaruhi hasil. Pertanyaan harus menggambarkan perubahan lingkungan dengan jelas, menjelaskan siapa yang menerima manfaat atau menanggung biayanya, menjelaskan mekanisme pembayaran atau kompensasi, dan menghindari bahasa teknis yang membingungkan.
Analis juga harus mempertimbangkan tanggapan strategis, bias hipotetis, pemilihan sampel, dan ketidakpastian. Pemeriksaan silang hasil survei dengan bukti lain yang tersedia dapat meningkatkan kepercayaan terhadap estimasi nilai lingkungan sebelum menerapkan nilai survei pada keputusan investasi.
Penilaian yang dirancang dengan baik melengkapi penilaian praktis strategi pengurangan limbah praktis. Hal ini dapat membantu memperkirakan manfaat dari produksi yang lebih bersih, pencegahan limbah, peningkatan sanitasi, konservasi sumber daya, dan program pengelolaan lingkungan.
Aturan Keputusan Untuk CBA Lingkungan
Setelah analis mengukur dan menilai dampak proyek, mereka harus membandingkan manfaat dan biaya menggunakan aturan keputusan yang tepat. Karena proyek sering kali berlangsung selama beberapa tahun, perbedaan waktu memerlukan diskonto untuk mendapatkan nilai sekarang yang sebanding.
1. Nilai Sekarang Bersih: Nilai Sekarang Bersih sama dengan nilai sekarang dari manfaat dikurangi nilai sekarang dari biaya. NPV positif menunjukkan bahwa diskon manfaat melebihi diskon biaya berdasarkan asumsi yang dipilih.
2. Rasio Manfaat dan Biaya: Rasio manfaat-biaya membandingkan manfaat yang didiskon dengan biaya yang didiskon. Rasio di atas satu menunjukkan bahwa potongan manfaat melebihi potongan biaya yang relevan untuk proyek tersebut.
3. Tingkat Pengembalian Internal: Tingkat Pengembalian Internal adalah tingkat diskonto yang membuat NPV proyek sama dengan nol. Suatu proyek umumnya tampak menarik ketika IRR-nya melebihi tingkat acuan yang dipilih oleh pengambil keputusan.
4. Dampak Non-Moneter: Beberapa dampak lingkungan menolak penilaian moneter yang dapat diandalkan. Analis harus mengidentifikasi faktor-faktor tersebut secara terpisah dan menjelaskan bagaimana faktor-faktor tersebut dapat memperkuat atau melemahkan keputusan secara keseluruhan meskipun tidak termasuk dalam NPV yang diukur.
Pengambil keputusan harus menguji asumsi-asumsi penting melalui analisis sensitivitas. Perubahan dalam biaya, manfaat, dampak lingkungan, jangka waktu proyek, atau tingkat diskon dapat menunjukkan apakah pilihan yang dipilih tetap kuat dalam ketidakpastian sebelum pelaksanaan.
Proyek yang melibatkan perkembangan teknologi lingkungan hidup mungkin memerlukan asumsi tambahan karena kinerja peralatan, penggunaan energi, kebutuhan pemeliharaan, umur pengoperasian, dan biaya di masa depan dapat mempengaruhi hasil investasi secara signifikan.
Baca Juga: Panduan Daur Ulang dan Pembuangan Sampah
Penggunaan CBA Lingkungan Dalam EMS
Analisis Manfaat Biaya Lingkungan dapat mendukung Sistem Manajemen Lingkungan dengan membantu organisasi mengalokasikan sumber daya untuk mencapai tujuan dan target yang memberikan nilai lingkungan dan ekonomi yang kuat selama perencanaan dan peninjauan lingkungan.
1. Alokasi Sumber Daya: Program EMS memerlukan uang, waktu staf, peralatan, pemantauan, pelatihan, dan perhatian manajemen. CBA membandingkan tindakan-tindakan alternatif dan mengarahkan sumber daya ke pilihan-pilihan yang memberikan manfaat lingkungan dan ekonomi yang lebih kuat.
2. Pencegahan Polusi: CBA dapat membandingkan pilihan pencegahan, pengobatan, daur ulang, penggunaan kembali, dan pembuangan. Pengurangan sumber dapat menghasilkan penghematan dengan menurunkan kerugian material, persyaratan pengolahan, volume pembuangan, dan risiko lingkungan dari waktu ke waktu.
3. Akuntabilitas Pemangku Kepentingan: Keputusan lingkungan mempengaruhi komunitas, pelanggan, pekerja, regulator, investor, dan ekosistem. CBA membuat konsekuensi penting terlihat dan mendukung komunikasi yang transparan mengenai prioritas program, hasil yang diharapkan, dan tanggung jawab dengan jelas.
4. Perbaikan Berkelanjutan: EMS mendorong pemantauan dan perbaikan. Mengulangi CBA ketika kondisi berubah dapat membuka peluang baru, membandingkan hasil aktual dengan perkiraan, dan memperkuat keputusan investasi lingkungan hidup di masa depan.
Organisasi dapat menggunakan metode pengolahan limbah yang tepat ketika pencegahan tidak dapat menghilangkan residu. CBA membantu membandingkan biaya pengobatan dengan pencegahan kerusakan, pemulihan sumber daya, peningkatan kepatuhan, dan manfaat perlindungan lingkungan.
Program lingkungan yang efektif juga bergantung pada pengendalian limbah yang efektif, karena penanganan yang buruk dapat menimbulkan biaya tersembunyi melalui polusi, dampak kesehatan, persyaratan pembersihan, penggunaan sumber daya yang tidak efisien, dan paparan peraturan yang dapat dihindari.
Pilihan daur ulang juga dapat mempengaruhi keekonomian proyek. Daur ulang untuk pengendalian polusi dapat mengurangi kebutuhan pembuangan, memulihkan material, melestarikan sumber daya, dan memberikan manfaat yang memperkuat kasus lingkungan secara keseluruhan.
Semakin luas manfaat daur ulang ekonomi dan lingkungan Oleh karena itu, penilaian harus dimasukkan dalam penilaian kapan saja penilaian tersebut dapat diukur secara andal dan dihubungkan dengan hasil tambahan keuangan dan lingkungan hidup proyek.
Untuk proyek yang berhubungan dengan air, analis dapat membandingkan alternatif yang digunakan pilihan pengolahan air limbah, dengan mempertimbangkan belanja modal, persyaratan operasional, kinerja pengolahan, kualitas limbah cair, risiko lingkungan, dan potensi peluang untuk digunakan kembali.
Fasilitas industri mungkin memerlukan fasilitas khusus pengolahan air limbah industri, khususnya bila limbah mengandung zat berbahaya, muatan organik, nutrisi, atau kontaminan lainnya yang memerlukan pengolahan tambahan sebelum dibuang.
Komunitas dan fasilitas yang lebih kecil dapat melakukan evaluasi sistem air limbah di lokasi dengan membandingkan instalasi, pemeliharaan, kebutuhan lahan, kinerja pengolahan, perlindungan air tanah, dan biaya pengoperasian jangka panjang dengan alternatif terpusat.
Analis juga harus mempertimbangkan penerapannya standar kualitas air karena kepatuhan mempengaruhi desain proyek, persyaratan operasional, kinerja lingkungan, potensi kewajiban, dan manfaat sosial yang dihasilkan oleh sumber daya air yang lebih aman.
Memahami klasifikasi polutan dapat meningkatkan estimasi dampak karena polutan yang berbeda menciptakan jalur, pola paparan, persyaratan pengobatan, kerusakan lingkungan, dan potensi konsekuensi kesehatan yang berbeda bagi populasi yang terkena dampak.
Akhirnya, perencanaan iklim dan keberlanjutan dapat memperkuat CBA jangka panjang dengan memastikan bahwa investasi lingkungan mempertimbangkan efisiensi sumber daya, pengurangan polusi, ketahanan ekosistem, kebutuhan adaptasi, dan kondisi lingkungan di masa depan.
Audit lingkungan melengkapi CBA karena audit mengidentifikasi kesenjangan kepatuhan, kelemahan operasional, risiko, dan kemungkinan peluang penghematan biaya. Secara keseluruhan, alat-alat ini dapat memperkuat kinerja lingkungan, akuntabilitas, dan efisiensi sumber daya melalui tinjauan rutin.
Oleh karena itu Analisis Biaya Manfaat Lingkungan memberikan jembatan praktis antara ekonomi dan pengelolaan lingkungan. Hal ini membantu pengambil keputusan membandingkan kebutuhan sumber daya dengan manfaatnya, termasuk dampak eksternal yang mungkin diabaikan oleh penilaian keuangan tradisional.
CBA tetap bernilai ketika beberapa alternatif lingkungan dapat mencapai tujuan serupa namun berbeda dalam hal biaya, waktu, efektivitas, risiko, dampak sosial, atau kebutuhan sumber daya selama periode proyek yang diharapkan.
Kegunaannya meningkat ketika analis menggabungkan pengukuran fisik yang dapat diandalkan dengan asumsi yang transparan, teknik penilaian yang kredibel, pengujian sensitivitas, informasi pemangku kepentingan, dan peninjauan berkala atas hasil proyek aktual dibandingkan dengan ekspektasi awal.
Dengan menerapkan CBA dalam EMS, organisasi dapat meningkatkan alokasi sumber daya sekaligus memperkuat pencegahan polusi, akuntabilitas pemangku kepentingan, kinerja peraturan, perlindungan lingkungan, dan keberlanjutan keputusan operasional dalam jangka panjang.
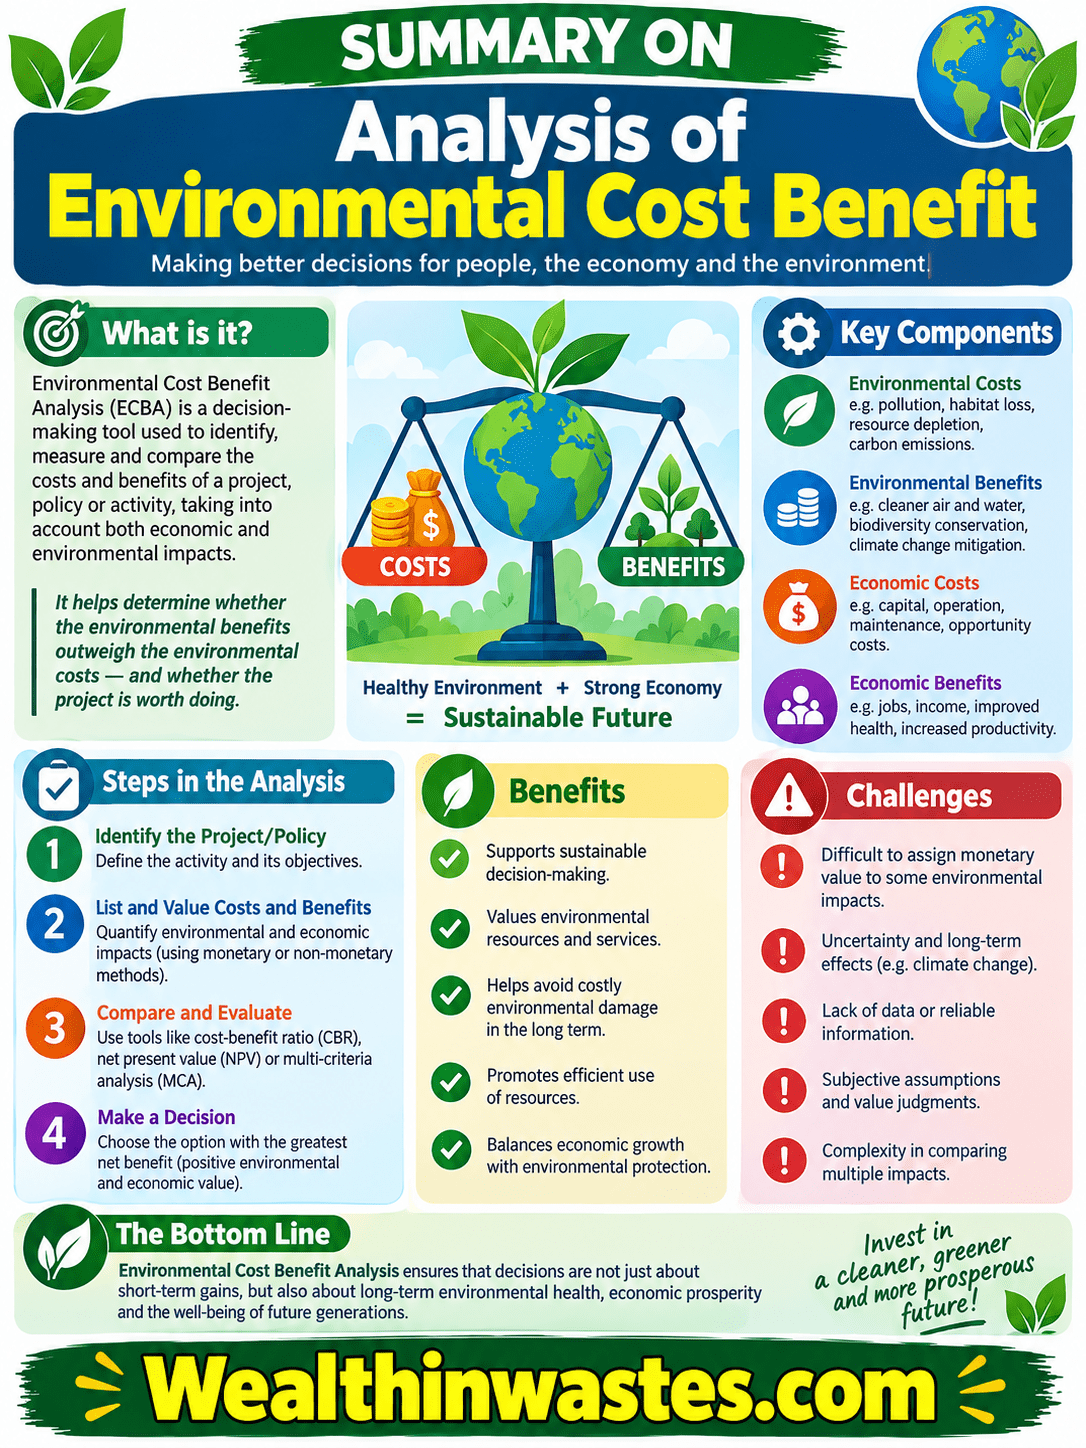
Ringkasan Analisis Manfaat Biaya Lingkungan
| Aspek | Ringkasan |
|---|---|
| Arti | Analisis Manfaat Biaya Lingkungan membandingkan biaya dan manfaat proyek sambil memasukkan dampak sosial dan lingkungan yang relevan. |
| Tujuan | Hal ini mendukung keputusan investasi yang lebih baik dengan mempertimbangkan dampak di luar rekening keuangan biasa. |
| Metodologi | Proses ini mengidentifikasi pemangku kepentingan, mengukur dampak, menilai dampak yang relevan, mengabaikan nilai masa depan, dan menerapkan aturan pengambilan keputusan. |
| Biaya | Biaya dapat mencakup belanja modal, biaya rutin, mitigasi, pemantauan, dan biaya lingkungan eksternal. |
| Manfaat | Manfaatnya dapat mencakup pendapatan, penghematan, peningkatan produktivitas, pemulihan sumber daya, pencegahan kerusakan, dan perbaikan lingkungan. |
| Penilaian | Nilai lingkungan dapat menggunakan harga pasar, pengeluaran pencegahan, biaya penggantian, pasar pengganti, atau survei. |
| Aturan Keputusan | NPV, rasio manfaat-biaya, IRR, dan penilaian kualitatif dampak non-moneter mendukung keputusan proyek. |
| Aplikasi EMS | CBA membantu program EMS mengalokasikan sumber daya, membandingkan alternatif, mencegah polusi, meningkatkan akuntabilitas, dan mendukung perbaikan berkelanjutan. |
Pertanyaan yang Sering Diajukan Tentang Analisis Manfaat Biaya Lingkungan: Panduan Praktis
1. Apa yang dimaksud dengan Analisis Manfaat Biaya Lingkungan?
Ini adalah metode penilaian proyek yang membandingkan biaya dan manfaat ekonomi sambil mempertimbangkan dampak lingkungan dan sosial yang mungkin diabaikan oleh perhitungan keuangan konvensional.
2. Mengapa Analisis Biaya Manfaat Lingkungan penting untuk proyek lingkungan hidup?
Hal ini membantu pengambil keputusan membandingkan alternatif, mengalokasikan sumber daya secara efisien, mengenali biaya eksternal, dan mengidentifikasi proyek yang memberikan nilai lingkungan dan sosial yang lebih kuat secara keseluruhan.
3. Apa saja tahapan utama Analisis Manfaat Biaya Lingkungan?
Tahapan utama meliputi identifikasi pihak-pihak yang terkena dampak, penghitungan dampak, penetapan nilai ekonomi, pendiskontoan biaya dan manfaat di masa depan, dan penerapan kriteria keputusan yang sesuai.
4. Bagaimana manfaat lingkungan dinilai ketika pasar tidak memberikan harga?
Analis dapat menggunakan pengeluaran pencegahan, biaya penggantian, nilai properti, perbedaan upah, biaya perjalanan, penilaian kontinjensi, dan teknik penilaian non-pasar lainnya yang sesuai.
5. Apa yang dimaksud dengan NPV positif dalam CBA Lingkungan?
NPV positif berarti diskon manfaat melebihi diskon biaya berdasarkan asumsi dan tingkat diskonto yang digunakan untuk penilaian proyek.
6. Bagaimana CBA mendukung Sistem Manajemen Lingkungan?
CBA membantu organisasi memprioritaskan investasi lingkungan, membandingkan alternatif, meningkatkan alokasi sumber daya, mengurangi biaya polusi, memperkuat akuntabilitas, dan mendukung perbaikan berkelanjutan dalam program EMS.
7. Dapatkah CBA Lingkungan mencakup dampak yang tidak dapat dinyatakan dalam bentuk moneter?
Ya. Analis dapat mengidentifikasi dampak non-moneter secara terpisah, menjelaskan pentingnya dampak tersebut, dan menilai bagaimana pengaruhnya terhadap keputusan secara keseluruhan serta hasil ekonomi yang terukur.
8. Apa perbedaan antara penilaian keuangan dan CBA Lingkungan?
Penilaian keuangan terutama berfokus pada keuntungan investor, sementara CBA Lingkungan mempertimbangkan konsekuensi sosial, lingkungan hidup, pemangku kepentingan, dan ekonomi yang lebih luas terkait dengan keputusan proyek.
Apakah Anda memiliki pertanyaan, saran, atau kontribusi? Jika demikian, silakan gunakan kotak komentar di bawah untuk membagikan pemikiran Anda. Kami juga mendorong Anda untuk dengan senang hati membagikan informasi ini kepada orang lain yang mungkin mendapat manfaat darinya. Karena kami tidak dapat menjangkau semua orang sekaligus, kami sangat menghargai bantuan Anda dalam menyebarkan informasi ini. Terima kasih banyak atas dukungan dan berbagi Anda!
Baca Juga: Mengontrol Limbah Makanan dan Daur Ulang di Pertanian